2026年のアパレル業界では、円安による仕入れ価格の上昇、製造コストの増加、消費者の節約志向、過去の借入金負担などが重なり、衣料品メーカーや卸売業者を中心に厳しい経営環境が続いている。帝国データバンクが2026年10月8日に公表した調査によると、2026年1〜9月に発生したアパレル関連企業の倒産は210件。前年同期の212件とほぼ同水準で、2年連続で200件を超える高水準となった。
注目されるのは、倒産件数の多さだけではない。婦人服・子供服のOEM・ODMを手がけていたカフカ株式会社は負債約60億4500万円、婦人服メーカーのドッグ繊維株式会社は約25億円を抱えて破産した。一方、PMプロジェクト、クローバー、船場管理株式会社は、事業を別会社に譲渡して旧会社を特別清算する「第二会社方式」を選択している。2026年のアパレル倒産一覧と業態別の数字を整理しながら、企業が経営破綻に至った背景と業界の今後を解説する。
【2026年最新】アパレル関連企業の倒産件数は210件!前年同期との比較
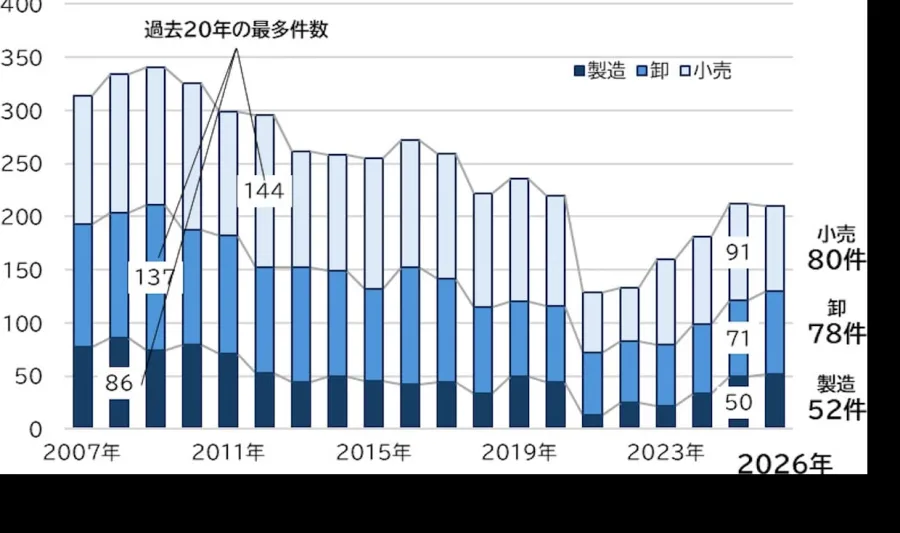
2026年のアパレル倒産動向を把握するうえで、まず押さえておきたいのが帝国データバンクの「アパレル関連企業」の倒産動向調査だ。
2026年1月1日から9月30日までに発生した倒産は210件。前年同期の212件から2件減少したものの、依然として200件を超える水準で推移している。
今回の調査でいうアパレル関連企業とは、衣服やその他の繊維製品を扱う製造業、卸売業、小売業を指す。負債1000万円以上で、破産や特別清算などの法的整理によって倒産した企業が対象だ。カバン、靴、アクセサリーなどの服飾雑貨を扱う事業者は含まれていない。
2026年1〜9月の倒産状況今回の数字を読み解く際に注意したいのは、210件がアパレル業界のすべての廃業件数ではないという点だ。自主的な廃業や、負債1000万円未満の事業者などは、この集計に含まれない。
つまり、実際に市場から撤退した衣料品関連事業者の総数は、この数字だけでは把握できない。
また、2026年11月10日に帝国データバンクが発表した10月の全国企業倒産集計では、全業種の倒産件数が950件、1〜10月累計では8949件となった。ただし、これはアパレルだけの集計ではない。アパレル関連企業については、1〜9月の210件が今回の調査で確認できる最新の業種別データとなる。
【業態別一覧】アパレル製造・卸売・小売の倒産はどこが多い?
2026年のアパレル業界で特に注目すべきなのが、製造・卸売・小売の間で倒産動向に違いが生じていることだ。
帝国データバンクの調査によると、2026年1〜9月の業態別倒産件数は次のとおりとなった。
- アパレル製造業:52件(前年同期比4.0%増)
- アパレル卸売業:78件(前年同期比9.9%増)
- アパレル小売業:80件(前年同期比12.1%減)
アパレル製造業の倒産は52件で、前年同期から4.0%増加した。
特に厳しい状況に置かれているのが、小規模な婦人服、肌着、紳士服、制服などを製造する縫製事業者だ。
国内の縫製工場は、人件費や設備維持費などの固定的な支出を抱えている。海外製品との価格競争が激しくなるなか、製造コストの上昇を販売価格に反映できなければ、受注が増えても利益が残らない。
加えて、取引先メーカーが製造拠点を海外へ移転すれば、国内工場は受注そのものを失う可能性がある。設備投資を回収する前に受注が減少することも、経営を圧迫する要因となっている。
卸売業は前年同期比9.9%増と最も厳しい増加率今回、業態別で最も高い前年同期比の増加率となったのがアパレル卸売業だ。
倒産件数は78件で、前年同期比9.9%増加した。
卸売業は、メーカーから商品を仕入れて小売店に供給するという商流の中間に位置する。円安や仕入れ価格の高騰によって仕入原価が上昇しても、小売店との取引条件や市場価格の制約から、十分な値上げができない場合がある。
また、取引先の小売店が経営不振に陥れば、売掛金の回収が遅れたり、貸し倒れが発生したりする。仕入れと販売の両方で資金が必要になる卸売業にとって、こうした資金繰りの悪化は深刻な問題だ。
小売業は80件に減少したが、経営環境が改善したとは限らないアパレル小売業の倒産は80件で、前年同期比12.1%減少した。
製造・卸売とは異なる動きだが、これを小売業の経営改善と直接結びつけることはできない。
小売店では、EC販売との競争、店舗運営費、人件費、在庫管理費などが収益を圧迫する。消費者が価格に敏感になれば、値上げによる利益確保も難しくなる。
今回の結果が示しているのは、アパレル業界全体で倒産が一様に増えているというより、製造・卸売を中心とする川中業種にコスト上昇の負担が強く表れているという構図だ。
【2026年アパレル倒産一覧】カフカ・ドッグ繊維・PMプロジェクトなど主要5社
2026年のアパレル関連企業の倒産では、負債額の大きな企業だけでなく、倒産に至った手続きの違いにも注目したい。
帝国データバンクの調査で取り上げられた主要企業を、業態、負債額、手続き別に整理した。
| 企業名 | 業態 | 負債額 | 2026年の手続き・特徴 |
|---|---|---|---|
| カフカ株式会社 | 婦人・子供服製造、OEM・ODM | 約60億4500万円 | 7月に破産手続き開始決定 |
| ドッグ繊維株式会社 | 婦人服製造 | 約25億円 | 1月に破産手続き開始決定 |
| PMプロジェクト | 婦人服小売 | 約21億円 | 事業譲渡後、特別清算 |
| クローバー | アパレル小売 | 約17億円 | 事業譲渡後、特別清算 |
| 船場管理株式会社 | アパレル卸売 | 約16億7400万円 | 事業譲渡後、特別清算 |
この一覧から分かるのは、製造業の破産と、小売・卸売業の第二会社方式による事業再生という、異なる経営整理の形が同時に見られることだ。
なお、負債額は各社の公表・調査時点に基づく概算であり、すべての企業が同じ経緯で事業を停止したわけではない。
【大型倒産の背景】カフカ株式会社は負債60億4500万円、ドッグ繊維は25億円
2026年のアパレル倒産を象徴する事例として、カフカ株式会社とドッグ繊維株式会社が挙げられる。両社はともに衣料品製造に関わる企業だが、経営が行き詰まった背景には、それぞれ異なる問題があった。
カフカ株式会社:円安と外注費の上昇が収益を圧迫カフカ株式会社は、愛知県名古屋市に本社を置き、婦人服や子供服、紳士服などのOEM・ODM事業を展開していた企業だ。
2005年5月に設立され、アパレルメーカーからジャケットやコートなどの製造を受託。中国、フィリピン、国内の外注先に生地を支給し、縫製・製造を委託する事業モデルを採用していた。
帝国データバンクの企業情報によると、2025年4月期の売上高は約66億4600万円。近年は利益を計上していた時期もあった。
しかし、2026年4月期には売上高が約59億3300万円に減少し、最終赤字は約45億7900万円に達した。
経営悪化の背景には、急激な円安による海外工場への外注費上昇があった。海外に生産を委託する企業にとって、為替変動は製造原価に直結する。円建てで受け取る売上に対して、外注費の円換算額が膨らめば、利益率は急速に低下する。
加えて、在庫保有による資金負担も問題となっていた。衣料品はシーズンや販売時期が重要であり、在庫が想定どおりに消化されなければ、資金が商品に固定されてしまう。
同社は2026年5月29日に事業を停止し、自己破産の準備に入った。その後、7月17日に自己破産を申請し、7月21日に名古屋地方裁判所から破産手続き開始決定を受けた。
負債額については、初期の発表で約29億9900万円とされていたが、7月の破産手続き開始決定時には約60億4500万円となった。調査時点によって数字が異なるため、2026年の大型倒産一覧では後日の開始決定時の数字を確認することが重要だ。
カフカの事例が示すのは、売上規模が大きく、過去に利益を確保していた企業でも、為替変動、在庫負担、運転資金の悪化が重なると、短期間で経営が行き詰まる可能性があるということだ。
ドッグ繊維株式会社:海外製品との競争と設備投資の負担ドッグ繊維株式会社は、和歌山県和歌山市に拠点を置いていた婦人服メーカーだ。
1950年創業の歴史を持ち、婦人服のOEM受注を中心に事業を展開。自社での商品企画に加え、国内3カ所の工場を活用して縫製を行い、大手婦人服メーカーなどに商品を納入していた。
同社は2006年8月期に売上高約10億5061万円を計上していた。しかし、その後は海外製の低価格商品の流入などによって事業規模が縮小し、厳しい競争環境に置かれていた。
帝国データバンクの調査では、競争力の低下によって設備投資に見合う受注を確保できなかったことが、経営悪化の背景として挙げられている。
製造業にとって、設備投資は品質向上や生産効率化に欠かせない。一方で、受注が減少すれば、設備の維持費や借入金の返済だけが残る。稼働率が低下した工場は、固定費を吸収できず、収益性がさらに悪化する。
金融機関からの支援や再建に向けたスポンサー探しも行われたが、事業継続には至らなかった。
2026年1月15日、和歌山地方裁判所から破産手続き開始決定を受け、負債は約25億円とされた。
カフカが為替や外注費、在庫負担に苦しんだ事例であるのに対し、ドッグ繊維は国内製造拠点の競争力と設備投資の回収が課題となった事例だ。アパレル製造業の倒産といっても、経営を圧迫する要因は一つではない。
【アパレル企業の倒産理由】円安・仕入れ価格高騰・借入金が経営を圧迫
2026年のアパレル業界で倒産が高水準となっている背景には、複数の経営課題が連鎖する構造がある。
1. 円安によって海外生産・輸入商品の原価が上昇日本のアパレル業界では、海外工場への生産委託や海外からの生地・製品調達が広く利用されている。
そのため、円安が進行すると、海外で発生する製造費や仕入れ代金を円換算した際の負担が大きくなる。
特にOEM・ODM企業では、発注元との契約によって販売価格が決まっている場合、為替変動によるコスト増をすぐに価格へ転嫁できないことがある。
カフカ株式会社のケースは、この為替リスクが企業の収益に直接影響した具体例といえる。
2. 原材料費・外注費の上昇と価格転嫁の難しさ衣料品の製造では、生地、糸、副資材、染色、縫製、物流など、複数の工程でコストが発生する。
原材料価格や外注費が上昇しても、取引先との価格交渉が難しければ、利益率は低下する。
小規模な縫製工場は、大手メーカーに対する価格交渉力が限られる場合もある。受注を失うことを恐れて価格改定を見送れば、売上高を維持できても利益が減少する。
こうした状況が続くと、資金繰りの余裕が失われ、設備の更新や従業員の確保も難しくなる。
3. 過去の設備投資や運転資金の借入金が重荷になるアパレル企業の経営を圧迫しているのは、現在の仕入れコストだけではない。
帝国データバンクは、コロナ禍やそれ以前から抱えていた有利子負債が、事業継続を難しくする要因になっていると指摘している。
コロナ禍では売上減少に対応するために資金を借り入れた企業も多かった。営業活動が回復しても、利益が十分に戻らなければ、元本返済と利息の支払いが経営を圧迫する。
特にアパレル企業は、商品の仕入れから販売代金の回収までに時間がかかることがある。売上高があっても、手元資金が不足すれば、次の仕入れや人件費の支払いに支障が生じる。
4. 在庫リスクと消費者の購買行動の変化アパレル業界特有の課題として、在庫リスクも見逃せない。
衣料品にはシーズン性があり、同じ商品でも販売時期を逃すと値引き販売が必要になる。サイズや色の組み合わせによって在庫が分散するため、売れ筋商品だけを確保することも容易ではない。
消費者の節約志向が強まれば、定価販売が難しくなり、セールや値引きに依存する企業も増える。売上を確保するために値引きを続ければ、利益が減少し、在庫を抱えるための資金負担も残る。
こうした問題が、為替変動や借入金負担と重なることで、経営の立て直しが難しくなる。
【第二会社方式とは?】PMプロジェクト・クローバー・船場管理の再生手法
2026年のアパレル倒産動向で、もう一つ注目したいのが「第二会社方式」による事業再生だ。
PMプロジェクト、クローバー、船場管理株式会社の3社は、事業を別会社へ譲渡し、旧会社を特別清算する方法を選択した。
第二会社方式の仕組み第二会社方式とは、経営が悪化した企業から収益性のある事業を切り離し、別会社に引き継がせる事業再生手法だ。
基本的な仕組みは次のようになる。
- 旧会社の事業や財務状況を調査する。
- 収益性があり、継続できる事業を選別する。
- 対象事業を新会社などに事業譲渡・会社分割によって移転する。
- 旧会社に残る過剰債務などを整理する。
- 旧会社は特別清算などによって清算し、承継先で事業の継続を目指す。
中小企業庁の事業再生に関する資料でも、収益性のある事業を新会社へ移し、旧会社に残した過剰債務を特別清算などによって処理する方法が紹介されている。
この方法の大きな特徴は、会社そのものが清算されても、採算性のある事業まで必ずしも消滅するわけではないことだ。
PMプロジェクト・クローバー・船場管理の特徴PMプロジェクトは東京都の婦人服小売企業で、負債は約21億円。アパレル関連企業の負債上位に入る企業だ。
クローバーは大阪府のアパレル小売企業で、負債は約17億円。
船場管理株式会社は大阪府のアパレル卸売企業で、負債は16億7400万円だった。
これら3社はいずれも、事業を別会社へ譲渡したうえで特別清算を行う第二会社方式を選択した。
ここで重要なのは、特別清算という手続きだけを見て、ブランドや店舗を含む事業全体が消滅したと判断しないことだ。旧会社の法人格が清算されることと、譲渡された事業がその後も継続することは別の問題である。
ただし、事業が譲渡されたからといって、従来のブランド、全店舗、従業員、取引先との関係がすべて同じ条件で維持されるとは限らない。承継先や譲渡対象を個別に確認する必要がある。
破産と特別清算は何が違う?アパレル倒産情報を調べる際には、破産と特別清算を区別することも大切だ。
破産は、債務者の財産を換価し、法律に従って債権者へ配当することを基本とする清算型の法的手続きだ。
一方、特別清算は、解散した株式会社について、裁判所の監督のもとで債務や財産を整理する手続きである。第二会社方式では、事業を引き継いだ会社が事業を続ける一方、旧会社は特別清算によって整理されることがある。
したがって、倒産情報を読む際には、会社名だけでなく、どの事業が譲渡されたのか、どの法人が清算されたのかを分けて確認することが重要だ。
【プロの結論】2026年以降のアパレル業界はどうなる?倒産動向と注目点
2026年のアパレル関連企業の倒産210件という数字は、業界全体の経営環境が依然として厳しいことを示している。
特に、製造業52件、卸売業78件という内訳は、衣料品を生産して流通させる中間工程でコスト負担が強まっていることを示唆する。
年末に向けて注視すべき3つのポイント第一は、円安と原材料価格の動向だ。
海外工場への委託や輸入原材料への依存度が高い企業では、為替や仕入れ価格の変化が利益率に大きく影響する。価格転嫁ができない企業ほど、収益悪化が長引く可能性がある。
第二は、金利上昇と借入金返済の負担だ。
設備投資や在庫確保のために借入金を利用してきた企業では、営業利益が回復しても、返済負担によって資金繰りが改善しない場合がある。売上高だけでなく、営業キャッシュフローや有利子負債の状況を見る必要がある。
第三は、価格転嫁と事業モデルの見直しだ。
低価格競争だけに依存する企業は、原価が上昇したときに利益を確保しにくい。自社ブランドの強化、適正在庫の管理、製造工程の効率化、販売チャネルの最適化など、利益を残す仕組みを構築できるかが今後の分岐点になる。
アパレル企業の経営状態を見極める判断基準企業の倒産リスクを把握する際には、単純な売上高や知名度だけで判断しないことが重要だ。
- 売上高と利益率:売上が増えていても、仕入れや外注費の増加で利益が減っていないか。
- 在庫回転率:シーズンを越えた在庫や長期滞留在庫が増えていないか。
- 資金繰り:売掛金の回収期間と仕入代金・借入金の支払時期に大きなずれがないか。
- 借入金:営業活動で得られる現金に対して、返済負担が過大になっていないか。
- 取引先への依存:特定のメーカーや小売チェーンへの依存度が高すぎないか。
- 価格転嫁力:原材料費や外注費の上昇を販売価格に反映できているか。
特に中小規模の製造業や卸売業では、受注量が維持されていることと、会社が健全な状態にあることは同じではない。利益率、運転資金、借入金の返済能力を合わせて見る必要がある。
帝国データバンクは、2026年1〜9月のアパレル関連企業の倒産が前年同期とほぼ同水準で推移し、年間では5年連続の増加となる可能性を指摘している。原材料高や金利上昇が続けば、資金繰りに余裕のない企業を中心に、年末まで倒産リスクが残ると考えられる。
【プロの結論】アパレル業界の本質的な問題は、単なる販売不振ではない。製造原価の上昇を販売価格に転嫁できない商流、過剰在庫を抱えやすい事業構造、そして過去の借入金負担が複雑に絡み合っている点にある。
今後の業界再編では、会社の存続だけでなく、収益性のある事業や技術、取引関係をどのように次の経営主体へ引き継ぐかが重要になる。第二会社方式のような再生手法が選ばれていることも、その変化を示す動きだ。
【アパレルの倒産情報】に関するよくある質問(FAQ)
Q1:2026年のアパレル関連企業の倒産件数は何件ですか?
A1:帝国データバンクの調査では、2026年1〜9月の倒産は210件です。前年同期の212件とほぼ同水準で、2年連続で200件を超えています。
Q2:2026年に倒産したアパレル企業で負債額が最も大きいのはどこですか?
A2:今回の帝国データバンクの調査対象では、愛知県のカフカ株式会社です。2026年7月の破産手続き開始決定時の負債は約60億4500万円でした。
Q3:ドッグ繊維株式会社の負債はいくらですか?
A3:ドッグ繊維株式会社の負債は約25億円です。婦人服のOEM製造を中心に事業を展開していましたが、競争力の低下や設備投資に見合う受注を確保できなかったことなどが経営悪化の背景となり、2026年1月に破産手続き開始決定を受けました。
Q4:2026年はアパレル小売業より製造業や卸売業の倒産が多いのですか?
A4:件数では小売業が80件、卸売業が78件、製造業が52件です。ただし、前年同期比では製造業が4.0%増、卸売業が9.9%増、小売業が12.1%減となっており、製造・卸売の増加傾向が目立ちます。
Q5:第二会社方式とは何ですか?
A5:経営難に陥った企業のうち、収益性のある事業を別会社に譲渡・承継させ、旧会社に残った過剰債務などを特別清算等によって整理する事業再生手法です。旧会社が清算されても、譲渡された事業が継続する場合があります。
Q6:アパレル業界の倒産は今後も増える可能性がありますか?
A6:帝国データバンクは、2026年1〜9月の調査を踏まえ、年間で5年連続の増加となる可能性を示しています。円安、原材料高、外注費の上昇、金利負担、価格転嫁の難しさなどが引き続き注目点です。
2026年1〜9月のアパレル関連企業の倒産は210件となり、前年同期の212件とほぼ同水準だった。業態別では製造52件、卸売78件、小売80件となり、特に製造・卸売で前年同期を上回る動きが見られた。
カフカ株式会社の負債約60億4500万円、ドッグ繊維株式会社の約25億円という大型倒産は、円安、海外生産コスト、競争力の低下、設備投資の回収難といった課題を浮き彫りにした。
一方、PMプロジェクト、クローバー、船場管理株式会社では、第二会社方式による事業再生が選択されている。これは、法人の清算と事業の継続を分けて考える必要性を示している。
今後のアパレル業界では、単に売上規模を拡大するだけでなく、仕入れコストの管理、在庫の適正化、価格転嫁、借入金の圧縮などを通じて、安定した利益と資金繰りを確保できる企業が競争力を維持していくと考えられる。
2026年の倒産動向を追う際には、倒産件数だけでなく、業態別の変化、個別企業の財務状況、事業承継・再生の動きまで確認することが、アパレル業界の現状を正しく理解するための要点となる。
主な情報源・データ根拠
- 帝国データバンク「アパレル関連企業の倒産動向調査(2026年1〜9月)」
- 帝国データバンク「カフカ株式会社」倒産速報(2026年7月)
- 東京商工リサーチ「ドッグ繊維株式会社」倒産情報
- 中小企業庁「中小企業承継事業再生計画」に関する資料
- 帝国データバンク「倒産集計 2026年10月報」