がん保険は本当に必要なのか。それとも、日本の公的医療保険や高額療養費制度がある以上、毎月保険料を支払う必要はないのか。加入を検討している人にとって、判断が難しいテーマの一つだ。がんと診断されても、治療費のすべてを自分で負担するわけではない。一方、通院費用や差額ベッド代、収入減少など、公的制度だけでは補えない経済的負担も存在する。
2026年11月現在、判断材料となるのが、生命保険文化センターの2025(令和7)年度「生活保障に関する調査」だ。同調査によると、がん保険・がん特約の加入率は39.9%。加えて、2026年8月には高額療養費制度が見直され、医療費の自己負担限度額や年間上限にも変化が生じている。がん保険の必要性は、加入率だけでなく、収入、貯蓄、勤務先の保障、既存の医療保険を含めて考える必要がある。
【2026年最新】がん保険は必要か?39.9%の加入率から実態を検証
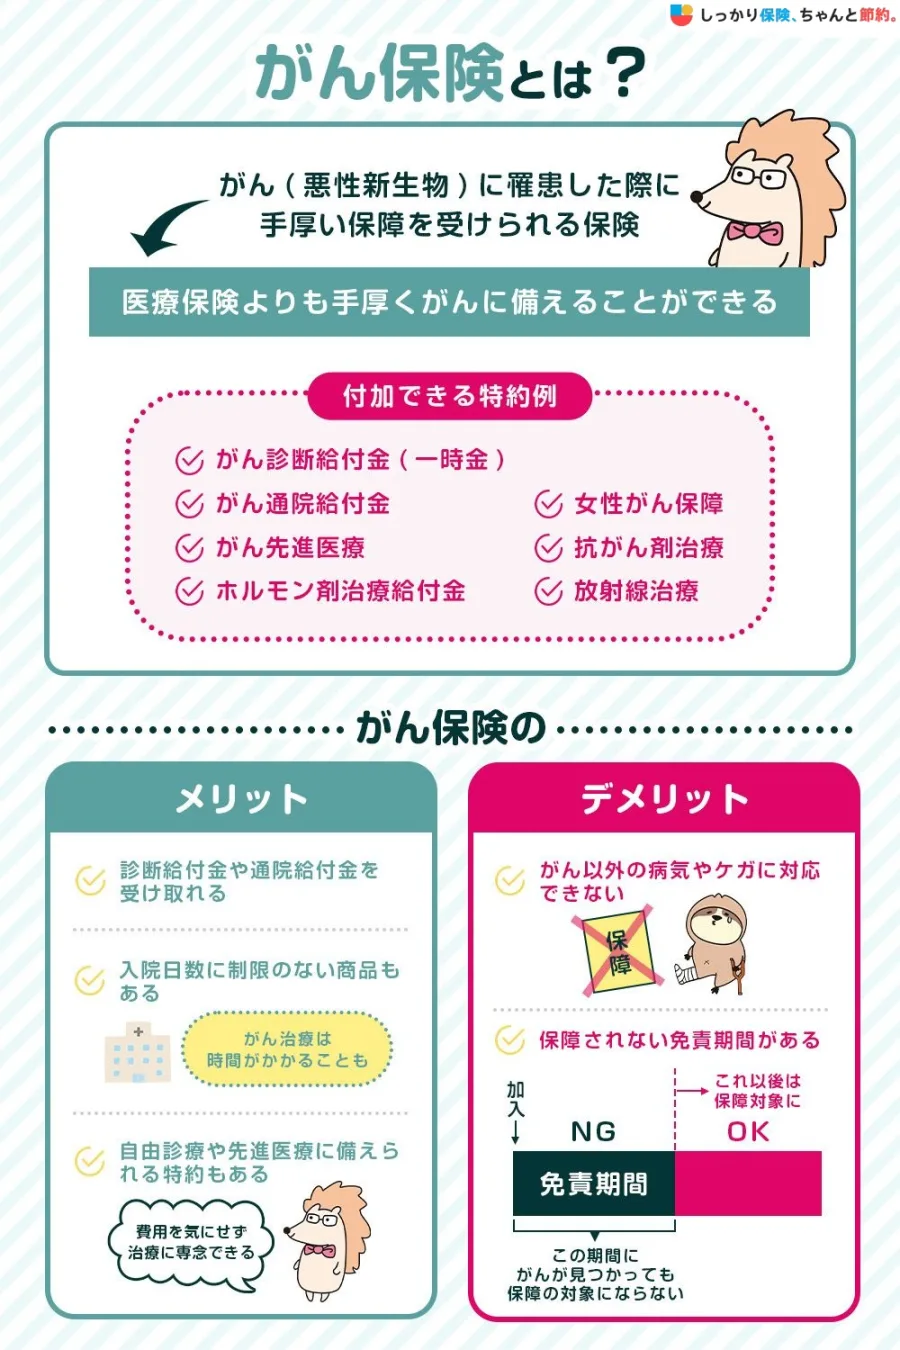
最初に結論を示すと、がん保険はすべての人に必要な保険ではない。しかし、公的医療保険だけでは生活費や収入減少まで十分にカバーできないため、家計の状況によっては加入する価値がある。
生命保険文化センターの2025年度調査で加入率39.9%公益財団法人生命保険文化センターが公表した2025(令和7)年度「生活保障に関する調査」は、2026年1月に発行された最新の調査資料だ。
同調査に基づく加入率は次のとおり。
- がん保険・がん特約:39.9%
- 特定疾病保障保険・特定疾病保障特約:30.4%
- 先進医療保険・先進医療特約:28.4%
- 疾病入院給付金のある生命保険:65.6%
ここで注意したいのは、39.9%という数字が、単独のがん保険だけを対象にしたものではない点だ。民間生命保険会社のほか、JAや県民共済・生協などで取り扱うがん保険とがん特約を合わせた加入率である。
また、調査対象は全国の18~79歳。加入率が約4割という事実は、がん保険が広く利用されている一方、加入していない人も相当数いることを示している。
加入率が高いから必要という判断は危険保険の加入率は、必要性を考える参考資料にはなる。しかし、加入者が多いことと、自分にとって経済合理性があることは別問題だ。
例えば、同じ年齢で同じ収入の人でも、預貯金が100万円しかない人と、1,000万円以上の金融資産を持つ人では、がんになったときの家計への影響が異なる。
住宅ローンや教育費を抱える家庭、個人事業主、休業によって収入が大きく減る職業の人は、治療費以外の支出にも備える必要がある。
反対に、十分な生活防衛資金があり、勤務先の福利厚生や医療保険で必要な保障を確保できている人は、がん保険に追加加入するメリットが小さい可能性がある。
重要なのは、39.9%という数字に自分を合わせることではなく、がんになった場合に家計がどこまで耐えられるかを把握することだ。
【公的医療保険の実力】高額療養費制度でがん治療費はいくらまで抑えられる?
がん保険が不要と考える人の大きな根拠が、日本の公的医療保険と高額療養費制度だ。この制度があるため、がんの治療費が数百万円、数千万円になったとしても、その全額を患者が負担するわけではない。
公的医療保険で一般的ながん治療は自己負担3割が基本日本では、保険適用となる検査や手術、薬物療法、放射線治療などについて、公的医療保険による給付を受けられる。
70歳未満の一般的な現役世代では、原則として医療費の自己負担割合は3割だ。残りの7割は公的医療保険から給付される。
ただし、3割負担であっても、高額な治療が続けば家計への負担は小さくない。そこで重要になるのが高額療養費制度である。
2026年8月から高額療養費制度が改正厚生労働省によると、高額療養費制度は、医療機関や薬局の窓口で支払う保険診療の自己負担額が、年齢や所得に応じた上限額を超えた場合、その超過分が支給される仕組みだ。
2026年8月からの制度では、70歳未満で年収約370万~約510万円の人が、総医療費100万円の治療を受けた場合、自己負担額は約9万3,000円まで抑えられる。
この金額は、医療費100万円に対して3割を負担する30万円とは大きく異なる。
加えて、2026年8月の改正では、月単位の上限に加えて年間上限が新設された。年間とは8月から翌年7月までを指し、長期療養者の負担を軽減する仕組みになっている。
また、直近12か月の間に高額療養費に該当した月が3か月以上ある場合、4か月目以降の自己負担限度額が下がる「多数回該当」も維持されている。
なお、2027年8月には所得区分の細分化など、追加の見直しが予定されている。保険を検討する際は、古い自己負担限度額を前提にしないことが大切だ。
高額療養費制度でも対象外になる費用があるここで誤解してはいけないのが、高額療養費制度は、がん治療に伴うすべての出費を対象にしているわけではないという点だ。
国立がん研究センターの「がん情報サービス」では、医療費以外にも発生する費用として、次のような項目を挙げている。
- 入院時の差額ベッド代
- 入院中の食費
- 通院に必要な交通費
- 遠方の医療機関を利用する際の宿泊費
- 診断書など保険請求に必要な書類作成費用
- 治療に伴う日用品やその他の雑費
これらは、基本的に高額療養費制度の対象外となる。
また、公的医療保険の対象にならない自由診療や未承認の治療薬なども、原則として自己負担だ。保険診療と保険外診療の併用には一定のルールがあるため、治療内容によって負担額は変わる。
つまり、高額療養費制度があるからといって、がん治療に必要なお金を月9万円程度だけ用意すればよいわけではない。
保険診療の自己負担と、生活費・通院費・保険外費用を分けて考えることが、がん保険の必要性を判断する出発点になる。
【見落としがちな経済的リスク】がん治療の通院費用と収入減少
がん保険を検討する際、医療費だけを計算してしまう人は少なくない。しかし、実際の家計への影響を考えるなら、治療中に働き方が変わる可能性も見逃せない。
がん治療は入院だけでなく外来通院も中心になるがん治療というと、長期間の入院をイメージする人もいるだろう。しかし、国立がん研究センターのがん情報サービスによると、放射線治療や薬物療法は、多くの場合、外来通院で行われる。
そのため、入院日数に応じて給付される昔ながらの医療保険だけでは、現在の治療スタイルに十分対応できないケースもある。
通院が継続すれば、交通費や駐車場代、付き添いの家族の費用などが積み重なる。遠方の専門医療機関に通う場合は、宿泊費が必要になることもある。
加えて、抗がん剤治療などの副作用によって、勤務時間を短縮したり、休職したりする可能性もある。
治療中の収入減少は公的制度だけで完全には補えない会社員や公務員など、被用者保険に加入している本人には、条件を満たせば傷病手当金を利用できる。
協会けんぽの場合、傷病手当金の支給額は、おおむね支給開始日前12か月間の標準報酬月額の平均を基準として、1日当たりその30分の1の3分の2に相当する金額だ。
支給期間は、支給開始日から通算して1年6か月となっている。
ただし、給与が支払われている場合は原則として支給されず、給与が傷病手当金より少ない場合には差額が支給される仕組みだ。
また、国民健康保険に加入している自営業者やフリーランスなどは、会社員と同じ一般的な傷病手当金を当然に利用できるわけではない。加入している保険者の給付内容を確認する必要がある。
がん保険が役立つのは治療費より生活費が苦しくなるとき例えば、毎月の生活費が30万円の家庭で、治療のために働く時間が減り、世帯収入が10万円減少したとする。
高額療養費制度によって医療費が一定額に抑えられても、毎月の生活費30万円が自動的に補償されるわけではない。
住宅ローン、家賃、食費、光熱費、子どもの教育費などは、治療中も発生し続ける。
こうした支出に対応できるかどうかが、がん保険の必要性を左右する。
がん診断一時金のように、診断時にまとまった現金を受け取れる保障は、医療費だけでなく、休業中の生活費や通院費などにも使える点がメリットだ。
ただし、実際に受け取れるかどうかは診断条件や治療条件、支払回数などの契約内容による。
【徹底比較】がん保険と医療保険の違い・診断一時金の役割
がん保険を新しく契約する前に確認したいのが、現在加入している医療保険との重複だ。
医療保険とがん保険は似ているようで、保障の対象や給付の条件が異なる。両方に加入していれば安心とは限らず、保障内容によっては保険料を余分に支払っている可能性もある。
医療保険は幅広い病気、がん保険はがんに特化生命保険文化センターの説明によると、医療保険は病気やケガによる入院・手術などを対象とする保険である。一方、がん保険は保障対象をがんに絞った保険だ。
両者の違いを整理すると、次のようになる。
| 保障の種類 | 主な保障内容 | 特徴・注意点 |
|---|---|---|
| 公的医療保険 | 保険適用の検査・手術・治療など | 自己負担割合や高額療養費制度による上限がある |
| 医療保険 | 病気やケガの入院・手術など | がん以外の病気にも対応するが、通院保障などは契約による |
| がん保険 | がん診断・入院・手術・放射線治療・抗がん剤治療など | がんに特化した保障で、給付条件は商品によって異なる |
| がん診断一時金 | 所定のがんと診断された場合の一時金 | 生活費や通院費にも利用できる。複数回の支払い条件に注意 |
| 先進医療特約 | 所定の先進医療にかかる技術料など | 対象となる技術や支払限度額を確認する必要がある |
| 預貯金・自己資金 | 医療費・生活費・交通費など | 用途の自由度が高いが、使えば資産が減少する |
がん保険の中でも、注目したいのが診断一時金だ。
これは、契約で定められた条件を満たしてがんと診断された場合に、まとまった金額を受け取れる保障である。
例えば、診断一時金100万円の保障であれば、契約上の支払条件を満たすことで100万円を受け取れる。
このお金は、必ずしも病院への支払いに使う必要はない。次のような用途にも活用できる。
- 治療中の家賃や住宅ローン
- 収入減少を補う生活費
- 通院に必要な交通費や宿泊費
- 家族の付き添いや介護にかかる費用
- 治療環境を整えるための支出
特に、入院日数が短くても継続的な通院が必要になる場合には、入院給付金だけでなく診断一時金の使いやすさが際立つ。
ただし、診断一時金には、初回診断時だけ支払われるタイプと、一定期間経過後に複数回受け取れるタイプがある。
複数回タイプでも、再発しただけで必ず給付されるわけではない。前回の給付から一定期間が経過していることや、入院・治療などの条件が付く場合がある。
また、上皮内新生物が悪性新生物と同額の保障対象になるかどうかも重要な確認項目だ。
既存の医療保険と保障が重複していないか確認するすでに医療保険に加入している人は、契約内容を確認してからがん保険を検討したい。
例えば、医療保険にがん入院特約やがん診断特約、抗がん剤治療特約が付いている場合、別のがん保険を契約すると保障が重なることがある。
ただし、保障が重複していても、複数の契約からそれぞれ給付金を受け取れる場合はある。重複そのものが悪いわけではなく、支払う保険料に見合った保障になっているかが問題だ。
契約書や保険証券を確認し、現在の保障額、給付条件、通院保障、診断一時金の有無を整理してから判断したい。
【先進医療特約・保険料】がん保険のメリットとデメリットを2026年最新情報で比較
がん保険の必要性を考えるうえで、先進医療特約と毎月の保険料も無視できない。保障内容が充実していても、保険料が家計を圧迫するなら本末転倒だ。
先進医療特約は必要か?2026年10月時点で70種類先進医療とは、将来的な公的医療保険への導入を評価する段階にある医療技術などを指す。厚生労働省が技術ごとに施設基準を設定し、一定の医療機関で保険診療との併用を認めている。
厚生労働省の公表情報では、2026年10月現在、先進医療は70種類となっている。
先進医療を受けた場合、先進医療に係る技術料は全額自己負担だ。一方、診察や検査、投薬、入院料など、通常の治療と共通する部分は公的医療保険の対象となる。
つまり、先進医療を受けたからといって、治療にかかる費用がすべて自己負担になるわけではない。
また、先進医療特約は、先進医療に該当する治療を受けた場合の保障であり、あらゆる新しい治療や自由診療に対応するものではない。
例えば、陽子線治療や重粒子線治療は、対象となるがんの種類や病状、実施医療機関などの条件によって先進医療に該当するかが異なる。
そのため、先進医療特約を付けるかどうかは、次の観点から考えたい。
- 対象となる先進医療の技術料を自己資金だけで負担できるか
- 保障対象となる技術や医療機関の条件は何か
- 通算の支払限度額はいくらか
- 保険料が家計の負担にならないか
先進医療特約は、比較的小さな追加負担で高額な技術料に備えたい人にとって選択肢になる。一方、先進医療だけを理由に高額な保険契約を結ぶ必要があるとは限らない。
がん保険の保険料相場は月額いくら?がん保険の保険料は、加入年齢、性別、保障期間、診断一時金の金額、通院保障、特約の有無などによって変わる。
2026年11月更新の価格.com保険では、同サービス経由で契約した人のデータを参考に、年代別の月額平均保険料を次のように紹介している。
- 20代:1,621円
- 30代:2,276円
- 40代:3,067円
- 50代:3,933円
これは価格.com保険経由の契約データに基づく参考値であり、国内の全保険会社・全契約者を対象とした公的な平均値ではない。保障内容も異なるため、単純な価格比較には注意が必要だ。
例えば、月額3,000円のがん保険を20年間継続した場合、保険料の総額は単純計算で72万円となる。
この金額を見れば、保険料を支払って保障を確保する方法と、同じ金額を貯蓄に回す方法のどちらが自分に合っているか、比較する必要があるとわかる。
がん保険のメリット・デメリットがん保険の主なメリットは、まとまった給付金によって治療中の経済的な不安を軽減できることだ。
一方、加入すれば必ず得をするわけではない。保険料の支払いが続き、保障対象外の治療や条件に該当しない診断では給付を受けられない場合もある。
メリット
- 診断一時金を治療費や生活費などに自由に活用できる
- 高額な保険外費用に備える選択肢になる
- 通院や抗がん剤治療に対応した商品を選べる
- 貯蓄を大きく取り崩すリスクを軽減できる
- 治療中の家計に対する心理的な安心につながる
デメリット
- がんにならなければ、支払った保険料が給付として戻らない掛け捨て型もある
- 長期契約では保険料の総額が大きくなる
- 契約から90日程度の待ち期間が設定される商品が一般的
- 保障対象となるがんや治療、給付回数に条件がある
- 既存の医療保険と保障内容が重複する場合がある
特に注意したいのが、待ち期間だ。生命保険文化センターによると、がん保険は一般的に契約後90日間の待ち期間を経て保障が開始される。この期間中にがんと診断されても、通常は給付の対象にならない。
加入を急ぐ場合でも、保障開始日と告知事項、免責条件などを必ず確認しておきたい。
【必要な人・いらない人】貯蓄と家計から判断する5つの基準
ここまでの公的保障、治療費、収入減少、保険料を踏まえると、がん保険が必要かどうかは、個人の経済状況によって明確に分かれる。
がん保険が必要な人の特徴次のような条件に当てはまる人は、がん保険への加入を検討する価値がある。
1.十分な貯蓄がない人
預貯金が少なく、治療費や通院費用を支払うと生活費が不足する可能性がある人は、がん保険による保障を検討したい。
高額療養費制度で保険診療の負担が抑えられても、治療中の生活費や交通費などは必要になる。診断一時金があれば、急な出費に対応しやすい。
2.自営業・フリーランスなど収入が不安定な人
会社員と異なり、仕事を休んだときの収入を補う仕組みが十分でない場合がある。特に、働けない期間が長引くと事業収入や生活費に影響が出る人は、優先的に検討したい。
3.住宅ローンや教育費など固定支出が大きい人
住宅ローン、子どもの教育費、家賃など、毎月の支払いが多い家庭は、収入が減少しても支出を簡単には減らせない。
家族の生活を維持するために、診断一時金などで一定の現金を確保しておく意味がある。
4.治療中の働き方に不安がある人
勤務先の休職制度が十分でない人や、仕事の性質上、通院と勤務の両立が難しい人も検討対象になる。
5.貯蓄を治療費に使うことに抵抗がある人
老後資金や住宅購入資金など、目的を決めて貯めた資産を減らしたくない人にとって、保険は資産を守る手段の一つになる。
がん保険がいらない人の特徴一方、次の条件に当てはまる場合は、がん保険に加入しなくても十分に備えられる可能性がある。
1.十分な預貯金がある人
治療費、通院費、生活費、収入減少などを考慮しても、家計が破綻しないだけの資金を確保している人は、保険に頼らず自己資金で対応できる可能性が高い。
2.既存の医療保険で必要な保障がある人
医療保険にがん診断一時金や抗がん剤治療保障、通院保障などが付いているなら、追加のがん保険は不要な場合がある。
3.勤務先の保障制度が充実している人
会社独自の医療費補助、付加給付、休職制度、団体保険などを利用できる人は、実際の自己負担額が小さくなる可能性がある。
健康保険組合によっては、高額療養費制度とは別に独自の付加給付を設けている場合もあるため、勤務先の制度を確認したい。
4.保険料を支払うことで家計が苦しくなる人
保険料を支払うために生活防衛資金や老後資金を十分に貯められなくなるなら、無理な加入は避けたい。
保険は生活を守るための手段であり、保険料そのものが家計のリスクになっては意味がない。
がん保険に入らず貯蓄で備える方法がん保険に加入しない場合は、単に何もしないのではなく、自分で使える資金を確保しておくことが重要だ。
おすすめしたいのは、次のような順番で準備する方法である。
- STEP1:毎月の生活費を計算し、最低限必要な生活防衛資金を把握する。
- STEP2:高額療養費制度で抑えられる医療費と、対象外になる費用を分けて計算する。
- STEP3:休職や時短勤務による収入減少を想定し、必要な補填額を計算する。
- STEP4:すでに加入している医療保険や勤務先の給付制度を確認する。
- STEP5:不足する金額を貯蓄で補えるか検討し、難しければ保険で不足部分を補う。
例えば、生活費が月30万円の家庭なら、まず6か月分に相当する180万円を一つの試算例として考える方法がある。ただし、これは一律の推奨額ではない。治療期間や収入の安定性、家族構成などによって必要額は異なる。
また、投資信託や株式などの金融資産は、必要なタイミングで価格が下落している可能性がある。がん治療に備える資金は、値動きの大きい資産だけに頼らず、すぐに引き出せる預貯金も確保したい。
【プロの結論】がん保険は治療費ではなく家計の不足額で選ぶがん保険の必要性を判断する際に、最も重要なのは、がんになったときの家計の不足額を把握することだ。
次の計算を一度行ってみるとよい。
必要な保障額の考え方=治療中に必要な生活費+医療費以外の支出+収入減少額-利用できる公的給付-既存の保障-取り崩せる預貯金
この計算で不足額がほとんど出ないなら、がん保険に加入する必要性は低い。
反対に、不足額が大きく、貯蓄だけでは対応できない場合には、その金額を補える保障を検討したい。
その際、必要以上に保障を大きくする必要はない。例えば、入院給付金を増やすより、診断一時金を確保したほうが家計に合う人もいる。
重要なのは、保険会社が勧める保障額ではなく、自分の生活を維持するために必要な金額を基準にすることだ。
【よくある質問】がん保険の必要性に関するFAQ
Q1:がん保険に入っている人は2025年度に何%いますか?
A1:生命保険文化センターの2025(令和7)年度「生活保障に関する調査」によると、がん保険・がん特約の加入率は39.9%です。対象は18~79歳で、単独のがん保険だけでなく、がん特約も含まれています。
Q2:高額療養費制度があれば、がん保険はいらないですか?
A2:必ずしも不要とは限りません。高額療養費制度は保険診療の自己負担を抑える制度ですが、差額ベッド代、食費、交通費、宿泊費、保険外診療などは対象外です。また、休職による収入減少も補償されません。貯蓄や勤務先の保障が十分かどうかで判断しましょう。
Q3:がん保険に入るなら診断一時金はいくら必要ですか?
A3:一律の正解はありません。治療中の生活費、収入減少、医療費以外の支出、既存の保障、預貯金を計算して不足額を求める方法がおすすめです。100万円などの金額を基準に考える場合も、実際の家計に合っているかを確認してください。
Q4:先進医療特約は付けたほうがよいですか?
A4:高額な先進医療の技術料を自己資金で負担することが難しい人には選択肢になります。ただし、対象となるのは厚生労働省が定める先進医療の技術料などであり、すべての自由診療や新しい治療が対象になるわけではありません。保障範囲と限度額を確認しましょう。
Q5:医療保険に加入していれば、がん保険は不要ですか?
A5:医療保険の保障内容によります。がん診断一時金や抗がん剤治療、通院保障などが十分に付いていれば、別途がん保険を契約する必要性は低い場合があります。一方、入院・手術保障だけの医療保険では、通院や生活費への備えが不足する可能性があります。
2026年現在、がん保険が必要かどうかを判断するうえで、最も大切なのは、公的医療保険があることだけを理由に加入を見送らないこと、反対に、がんになる不安だけで過剰な保障を契約しないことだ。
生命保険文化センターの2025年度調査では、がん保険・がん特約の加入率は39.9%。日本の公的医療保険と高額療養費制度は強力な医療保障だが、通院費用や生活費、収入減少まで完全に補うものではない。
2026年8月からは高額療養費制度に年間上限が導入され、長期療養者への配慮も進んだ。一方で、制度の対象外となる費用や、働けない期間の家計への影響は引き続き考える必要がある。
最終的な判断基準は次のとおりだ。
- 貯蓄が少なく、収入減少に弱い人:がん保険を検討する価値が高い。
- 自営業・フリーランスの人:休業時の所得保障を確認し、不足分を補う方法を考える。
- 既存の医療保険が充実している人:保障の重複を確認し、必要な部分だけ追加する。
- 十分な貯蓄があり、勤務先の保障も充実している人:無理に加入せず、自己資金で備える選択肢もある。
がん保険は、加入していること自体が安心につながるのではない。治療を受けるときに、お金の問題で生活や治療の選択肢を狭めないための手段だ。
今加入している保険の保障内容を確認し、貯蓄と公的制度で不足する部分を把握する。そのうえで必要な保障だけを選ぶことが、2026年における無理のないがん保険の考え方である。
主な根拠資料: 生命保険文化センター、厚生労働省、国立がん研究センター、全国健康保険協会、価格.com保険の2026年公表情報。