東京23区で一人暮らしをする場合、月23万円という数字は、どのような統計から導かれるのか。
まず押さえておきたいのは、月23万円は総務省が発表した一人暮らし世帯の実測平均ではなく、公的統計を組み合わせたモデルケースの試算だという点だ。
2026年11月11日時点で、基礎資料として重要なのは次の3つである。
- 総務省統計局「家計調査」2025年平均結果
- 総務省統計局「小売物価統計調査」2026年9月分
- 総務省統計局「消費者物価地域差指数」2025年結果
家計調査の2025年平均結果は2026年2月6日に公表された。また、2026年7〜9月期の単身世帯の詳細結果は、11月10日に公表されている。
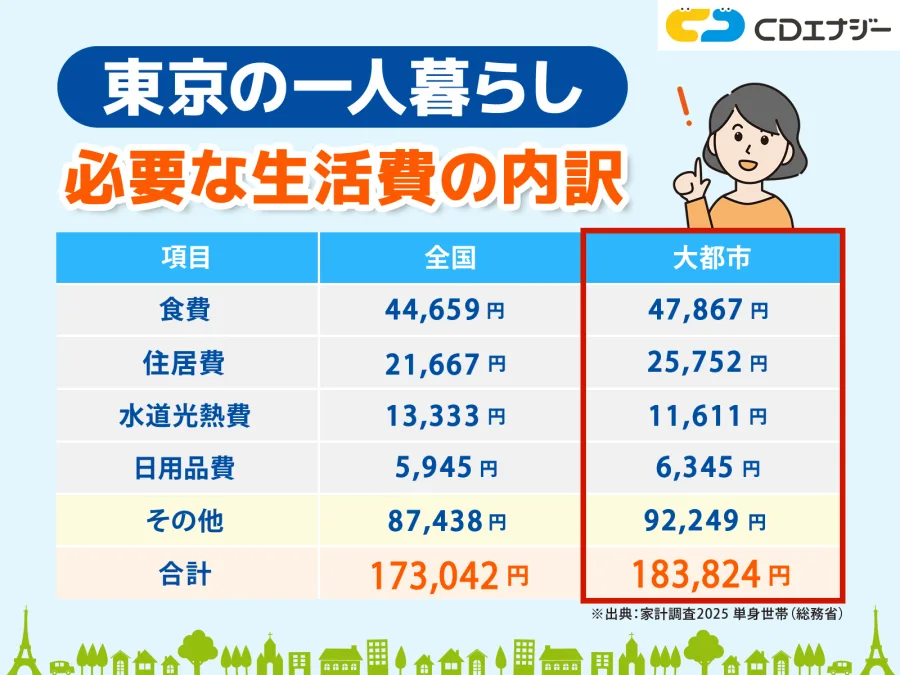
全国の単身世帯の平均生活費は月17万3,042円総務省の家計調査によると、2025年の単身世帯の消費支出は次のとおりだ。
2025年・単身世帯の月平均消費支出173,042円
前年比・名目
+2.1%
前年比・実質
-1.5%
出典:総務省統計局「家計調査」2025年平均結果
注目したいのは、平均年齢が58.6歳という点である。単身世帯には若い会社員だけでなく、高齢者や無職世帯も含まれている。
そのため、17万3,042円を20代・30代の賃貸生活者にそのまま当てはめることはできない。
加えて、調査上の住居費は月平均2万1,667円。持ち家世帯なども含む平均値であり、東京23区で25㎡の賃貸住宅を借りる人の家賃とは大きく異なる。
東京23区の物価は全国平均より高い総務省が2026年9月18日に公表した2025年の消費者物価地域差指数では、東京都区部の総合指数は105.3だった。
全国平均を100とすると、東京23区の物価水準は5.3%高い。
ただし、家賃を除いた指数は102.7。食料は103.6となっている。
この数字から分かるのは、東京の生活費が高くなる最大の要因は、日用品や食料の価格だけではなく、住居費にあるということだ。
【25㎡の家賃と生活費内訳】東京23区で月23万円の根拠を検証
東京での一人暮らしを具体的にイメージするため、25㎡の賃貸住宅に住むケースを考える。
2026年9月の公的データから計算する家賃総務省の小売物価統計調査では、2026年9月の東京都区部の民営家賃は、1か月・3.3㎡当たり約1万48円となっている。
この単価を25㎡に換算すると、次の計算になる。
\[
10,048円 \times \frac{25}{3.3}
\]
25㎡の月額家賃目安約76,100円
2026年9月の東京都区部・民営家賃を面積換算した参考値
なお、これは公的統計の面積当たり家賃を換算した数字であり、2026年11月時点の新築物件や新規募集物件の平均募集賃料そのものではない。築年数、駅からの距離、設備、地域によって実際の契約家賃は変わる。
東京23区の月額生活費シミュレーション全国の単身世帯の2025年平均支出から住居費を除き、東京都区部の家賃を加える。
加えて、家賃を除く物価指数102.7を使って、その他の支出を東京水準に換算する。
その結果、月額約23万1,600円という試算になる。
試算方法:総務省「家計調査」2025年の単身世帯の費目別平均から住居費を除外し、家賃以外の支出に東京都区部の家賃を除く物価指数102.7を適用。家賃は2026年9月の民営家賃を25㎡に換算。端数処理により合計に若干の差が生じる。
この表は東京の単身世帯を直接調査した実測値ではない。費目別の東京換算は全費目に同じ地域差指数を適用した簡易推計であり、実際には食料や光熱費などの価格差は費目ごとに異なる。
月23万円の内訳で特に大きいのは住居費と食費最も大きい支出は家賃で、月約7万6,100円。総支出の約33%を占める。
次に大きいのが食費で、約5万700円だ。
この2項目だけで約12万6,800円となり、月間予算の半分以上を占める。
一方、通信費や娯楽費、日用品などは個人差が大きい。自炊の頻度、外食の回数、休日の過ごし方によって、月々の支出は数万円単位で変化する。
【東京23区と全国を比較】一人暮らしの生活費は約4万9,000円違う
東京23区と全国平均の生活費を比べると、最も目立つのは家賃の差である。
同じ25㎡の住居を想定した比較では、全国の月額生活費は約18万2,800円、東京23区は約23万800円という推計がある。
差額は月約4万8,000円。年間では約57万6,000円になる。
なぜ東京の生活費は高くなるのか大きな理由は、住宅市場の地域差だ。
全国の25㎡相当の家賃目安は約3万1,400円なのに対し、東京都区部は約7万6,100円。差額は約4万4,700円となる。
つまり、全国と東京の生活費の差の大部分は家賃で説明できる。
食料品や日用品が東京だけ極端に高いわけではない。東京都区部の家賃を除いた物価指数は102.7で、全国平均を2.7%上回る程度だ。
東京での生活費を抑えたいなら、毎日の食費を極端に削るより、住宅選びを慎重に進めた方が効果を得やすい。
23区の中でも住む場所によって予算は変わる同じ東京23区でも、都心部と比較的郊外寄りの地域では家賃に差がある。
物件選びでは、次の条件を組み合わせて考えたい。
- 都心へのアクセスを優先するなら、駅近・築浅物件の予算を高めに設定する。
- 家賃を優先するなら、駅から徒歩10〜15分程度の物件も候補にする。
- 広さを確保したいなら、都心から少し離れた地域も比較する。
- 通勤時間を短縮したいなら、家賃だけでなく定期券代や移動時間も考慮する。
家賃が月1万円安くなれば、1年間で12万円の節約になる。
ただし、家賃を下げるために通勤時間が大幅に延びたり、交通費が増えたりすれば、節約効果は小さくなる。家賃と通勤コストを合算して判断することが大切だ。
【手取り別シミュレーション】東京で無理なく暮らせる年収はいくら?
東京23区で生活する際、重要なのは額面年収よりも毎月の手取り収入である。
税金や社会保険料が差し引かれた後の金額を基準にしなければ、現実的な家計管理はできない。
家賃は手取りの25〜30%を目安にする一般的な家計設計では、家賃は手取り月収の25〜30%程度が一つの目安になる。
25㎡の家賃を約7万6,100円とすると、必要な手取りは次のようになる。
- 手取り約25万4,000円:家賃が約30%
- 手取り約30万4,000円:家賃が約25%
管理費・共益費がある物件では、それも含めて計算する必要がある。
手取り別の生活イメージ手取り20万円
月23万円の生活費をそのまま維持するのは難しい。家賃を5万〜6万円程度に抑え、食費や娯楽費も調整したい。貯金まで確保するには、住居選びが重要になる。
手取り25万円
月23万円の予算で暮らすと、残額は約1万8,000円。急な医療費や家電の故障が発生すると余裕がなくなる。家賃を少し下げられれば、家計の安定度は高まる。
手取り28万円
月約23万1,600円の支出なら、約4万8,400円が残る。貯金や旅行、趣味にお金を回しやすくなる水準だ。
手取り30万円
支出後に約6万8,400円を確保できる。毎月の貯蓄や将来の引っ越し資金なども計画しやすい。
年収よりも毎月の収支バランスが重要例えば、ボーナスが多くても月給が低ければ、毎月の生活費が不足する可能性がある。
反対に、ボーナスが少なくても月々の手取りが安定していれば、家計管理はしやすい。
東京での一人暮らしを検討する場合は、年収だけで判断せず、毎月の手取りから家賃・固定費・貯金額を差し引いた残額を確認しておきたい。
【東京で一人暮らしを始める初期費用】契約時に必要なお金はいくら?
毎月の生活費とは別に、引っ越し時にはまとまった資金が必要になる。
国土交通省の住生活関連情報では、賃貸住宅の初期費用について、地域差はあるものの家賃の5〜7か月分を用意すると安心としている。
25㎡の家賃を約7万6,100円とした場合、契約時の初期費用は次のようになる。
- 5か月分:約38万円
- 6か月分:約45万7,000円
- 7か月分:約53万3,000円
敷金
退去時の原状回復費用などに備えて預けるお金。契約条件や退去時の精算内容によって返還額が変わる。
礼金
貸主に支払う謝礼金。原則として退去時に返還されない。
仲介手数料
不動産会社に支払う手数料。金額は契約条件によって異なる。
保証会社利用料
家賃保証会社を利用する場合に必要な費用。契約時だけでなく、更新時にも費用が発生する契約がある。
火災保険料・鍵交換費用
入居時に必要になることがある。物件や契約内容によって金額は異なる。
このほか、引っ越し業者への支払い、家具・家電の購入費、カーテンや寝具などの生活用品も必要だ。
特に初めての一人暮らしでは、冷蔵庫、洗濯機、電子レンジ、ベッドなどをまとめて購入することになり、想定以上の出費が生じやすい。
初期費用を抑える物件選びのポイント- 敷金・礼金が不要な物件を比較する。
- 家具・家電付きの物件を検討する。
- 仲介手数料や保証会社の費用を契約前に確認する。
- 退去時のクリーニング費用や短期解約違約金を確認する。
- 引っ越し業者の料金は複数社で比較する。
注意したいのは、敷金・礼金ゼロだからといって必ずしも安いとは限らないことだ。
保証会社の初回費用や退去時の清掃費用など、別の名目で費用が設定されている場合もある。契約時の総額で比較することが大切になる。
【東京の一人暮らし節約術】生活の質を落とさず貯金する方法
月23万円という生活費を抑えるには、すべての支出を我慢する必要はない。
効果が出やすいのは、固定費を見直し、毎月の支出を自動的に減らす仕組みを作ることだ。
1. 家賃を最優先で見直す家賃は一度契約すると簡単には変更できない。
そのため、引っ越し前に次の条件を比較したい。
- 駅からの距離
- 築年数
- 専有面積
- 管理費・共益費
- 通勤・通学時間
- 更新料の有無
例えば、家賃を7万6,000円から6万6,000円に下げられれば、年間12万円の節約になる。
毎月の食費を1,000円ずつ削るより、家賃を1万円見直す方が継続的な効果は大きい。
2. 食費は月5万円を基準に管理する総務省の2025年家計調査では、単身世帯の食費は月49,321円だった。
食費の管理では、自炊と外食のバランスがポイントになる。
おすすめの方法は次のとおり。
- 週単位で献立を決める。
- 冷凍できる食材を活用する。
- コンビニでの予定外の購入を減らす。
- 外食する日と自炊する日を分ける。
- 食品をまとめ買いしすぎない。
毎日自炊する必要はない。仕事で疲れている日に無理をして自炊を続けると、生活そのものが負担になる。
長く続けられる食費管理を優先したい。
3. 光熱費・水道代を見直す一人暮らしの光熱・水道費は、2025年の全国単身世帯平均で月13,333円だった。
電気代、ガス代、水道代の合計であるため、季節によって変動する。
特に夏と冬は、冷暖房の使用によって電気代が増えやすい。
対策としては、次のような方法がある。
- エアコンのフィルターを定期的に清掃する。
- 長時間使わない照明は消す。
- シャワーの使用時間を意識する。
- 電気・ガスの料金プランを比較する。
- 断熱性や日当たりも考慮して物件を選ぶ。
節約のために冷暖房を極端に我慢するのではなく、快適さと料金のバランスを取ることが重要だ。
4. 交通費と通信費をまとめて管理する交通・通信費は、2025年の全国単身世帯平均で月19,334円。
この費目には交通機関の利用だけでなく、自動車関連費や通信費なども含まれている。
そのため、全員が同じ金額になるわけではない。
見直したいのは次の項目だ。
- スマートフォンの料金プラン
- 自宅のインターネット料金
- 利用していないサブスクリプション
- 通勤・通学定期券
- 休日の移動費
スマートフォンのデータ使用量が少ないなら、低容量プランに変更するだけでも固定費を減らせる。
5. 貯金は給料日に先取りする一人暮らしでは、月末に残ったお金を貯金しようとすると、予定外の支出で残額がなくなりやすい。
おすすめは、給料日に一定額を別口座へ移す方法だ。
例えば、手取り28万円なら、最初は月2万〜3万円を貯金に回す。
年間では24万〜36万円になる。
余裕が生まれたら、貯蓄額を増やしていく。
まずは生活費3か月分程度を緊急予備資金として確保することを目標にすると、突然の出費にも対応しやすくなる。
【プロの結論】東京23区で一人暮らしするなら家賃と手取りの設計が最優先
東京23区での一人暮らしは、月23万円という予算だけを見て判断するべきではない。
大切なのは、家賃、通勤時間、毎月の手取り、貯蓄額を一つの家計として考えることだ。
特に次の3つを判断基準にしたい。
① 手取りに対して家賃が高すぎないか
家賃が手取りの30%を超えると、食費や娯楽費、貯蓄に回せる金額が少なくなりやすい。できれば25%前後を目指したい。
② 東京に住むメリットが家賃の差額を上回るか
職場に近いことで通勤時間が短くなる、交通費が減る、仕事や学習の機会が増えるなど、東京に住むメリットもある。
単純な家賃比較だけではなく、生活全体の利便性で判断したい。
③ 貯金できる余裕があるか
生活費を支払った後に何も残らない家計は、急な病気や転職、引っ越しなどに対応しにくい。
毎月の支出を抑え、少額でも貯蓄を継続できる住居を選ぶことが、長く暮らすための条件になる。
【一人暮らし生活費東京】に関するよくある質問(FAQ)
Q1:東京23区で一人暮らしするには月いくら必要?
月約23万円が一つの目安になる。25㎡程度の賃貸住宅で、家賃約7万6,100円と食費、光熱費、交通・通信費などを含めた試算だ。生活スタイルや住む地域によって変動する。
Q2:東京23区で25㎡の家賃はいくら?
2026年9月の総務省の小売物価統計調査における東京都区部の民営家賃を換算すると、月約7万6,100円が目安になる。ただし、新築や駅近などの物件では、これより高くなることがある。
Q3:一人暮らしの食費は月いくら必要?
2025年の総務省家計調査では、単身世帯の食費は月49,321円。東京23区での予算としては、月4万5,000〜5万5,000円程度を一つの検討範囲にするとよい。
Q4:手取り20万円でも東京で一人暮らしできる?
可能だが、月23万円の標準的な試算より支出を抑える必要がある。家賃5万〜6万円程度の物件を探し、通信費や外食費などの固定的な支出も見直したい。
Q5:東京で一人暮らしを始める初期費用はいくら?
家賃7万6,100円の場合、国土交通省の目安である家賃5〜7か月分に当てはめると、約38万〜53万円。引っ越し代や家具・家電の購入費は別に準備しておきたい。
Q6:東京で一人暮らしをしながら貯金するには?
家賃を手取りの25〜30%以内に抑え、給料日に先取り貯金をする方法が有効だ。食費だけに注目せず、通信費、サブスクリプション、交通費などの固定費も定期的に見直すとよい。
2026年の公的統計を基に試算すると、東京23区で25㎡程度の賃貸住宅に住む場合、家賃込みの生活費は月約23万1,600円が目安になる。
全国の単身世帯の平均消費支出は月17万3,042円だが、持ち家世帯なども含むため、東京の賃貸生活者とは条件が異なる。
東京23区の生活費が高くなる最大の要因は家賃だ。食費や光熱費だけを切り詰めるよりも、最初の物件選びで固定費を抑えることが、長期的な節約につながる。
手取り25万〜30万円程度を一つの検討基準にしつつ、貯金や予備費を確保できるかどうかも確認したい。
東京での一人暮らしを成功させる要点は、住みたい場所に合わせて収入を無理に増やすことではなく、自分の収入に合った住居と生活水準を選ぶことだ。
公的統計を家計設計の出発点にし、実際の物件の家賃や契約費用を確認しながら、自分に合った東京生活を組み立てていきたい。