2026年11月現在、給与明細は何年間保管しておくべきなのか。本人に保存義務はあるのか、会社には何年間の保存義務があるのか。こうした疑問を解く鍵は、労働基準法109条と115条、所得税法231条の違いにある。特に、賃金台帳の保存期間は法律上5年に延長されているものの、経過措置によって当分の間は3年とされており、数字だけを見ると混乱しやすい。
先に結論を示すと、給与明細を受け取った本人に一律の法定保存期間はない。ただし、未払い賃金や残業代の確認、確定申告、住宅ローン審査、転職時の年収証明などで必要になるため、実務上は最低5年間の保管をおすすめしたい。紙でも電子データでも構わないが、退職後に閲覧できなくなるWeb明細には注意が必要だ。
【まず結論】給与明細の保管期間は本人なら5年間が目安!
給与明細の保管期間について、本人と会社では法律上の扱いが異なる。
本人については、受け取った給与明細を3年間や5年間保存しなければならないという一般的な法定義務は設けられていない。一方、会社には労働基準法に基づく賃金台帳などの保存義務がある。
では、なぜ本人も5年間保管するのが望ましいのか。
大きな理由は、賃金請求権の消滅時効と証拠の確保にある。2020年4月1日以降に支払期日が到来する賃金について、労働基準法115条は消滅時効を原則5年とし、当分の間は3年とする経過措置を設けている。
つまり、法律上の時効が現在3年間だからといって、給与明細も3年で捨ててよいとは限らない。
会社側の記録保存期間と本人が必要とする証拠の保管期間は、必ずしも一致しないからだ。
本人が給与明細を保存しておくべき主な理由給与明細は、単に毎月の手取り額を確認するための書類ではない。
基本給、各種手当、時間外労働手当、社会保険料、所得税など、給与計算の内訳が記録された資料であり、後から勤務実態や支給内容を検証する際にも役立つ。
特に次のような場面では、過去の給与明細が必要になる可能性がある。
- 未払い賃金や残業代の請求を検討するとき
- 給与から控除された社会保険料に疑問があるとき
- 確定申告や税額の確認をするとき
- 住宅ローンや各種ローンの審査を受けるとき
- 転職活動や入社手続きで収入を証明するとき
- 退職後に給与や賞与の支払い内容を確認するとき
特に退職後は、会社の給与システムや従業員専用サイトにアクセスできなくなる場合がある。現職中にダウンロードしておくことが、紛失を防ぐうえで重要だ。
【法律の整理】本人の保存義務と会社の交付・保存義務は別物
給与明細をめぐる法律では、主に3つの条文を理解しておきたい。
第一に、所得税法231条は給与明細の交付について定めている。第二に、労働基準法108条は賃金台帳の作成・記入を定め、109条は関連書類の保存を定める。第三に、115条は賃金請求権の消滅時効を規定している。
これらは似たような場面で登場するが、法律上の目的はそれぞれ異なる。
所得税法231条が定める給与明細の交付義務所得税法231条では、国内で給与等を支払う者に対し、給与の金額や源泉徴収税額など必要事項を記載した支払明細書を受給者に交付するよう義務付けている。
つまり、会社が給与を支払っているにもかかわらず、給与明細を交付しないという対応は、原則として認められない。
この義務は正社員だけを対象とするものではなく、パートやアルバイトなど給与の支払いを受ける人にも関係する。
また、給与明細は紙でなければならないわけではない。
国税庁の源泉徴収事務に関する資料では、受給者の承諾を得たうえで、給与明細に記載すべき事項を電磁的方法によって提供することが認められている。
ただし、電子交付を受けている従業員から書面での交付を求められた場合には、会社は書面で交付する必要がある。
労働基準法108条・109条が定める会社側の義務労働基準法108条では、会社に対して賃金台帳の作成を義務付けている。
賃金台帳には、賃金計算の基礎となる事項や賃金の額などを、賃金支払いの都度、遅滞なく記入しなければならない。
続く109条では、労働者名簿や賃金台帳、雇入れ・解雇・災害補償・賃金など労働関係に関する重要書類の保存を義務付けている。
ここで注意したいのは、会社が保存する賃金台帳と、従業員に交付する給与明細は同じ書類ではないという点だ。
給与明細の控えを賃金台帳と同一視し、すべての給与明細について一律に5年間の保存義務があると理解するのは正確ではない。
会社には賃金台帳などの法定記録を保存する義務がある一方、交付済みの給与明細の控えについては、その保存義務を別途整理する必要がある。
会社と本人の義務を比較| 項目 | 法律上の扱い | 保存・対応の目安 |
|---|---|---|
| 本人が受け取った給与明細 | 一律の法定保存義務なし | 実務上5年以上 |
| 会社の給与明細交付 | 所得税法231条で義務付け | 給与支払いの際 |
| 会社の賃金台帳 | 労働基準法108条・109条 | 原則5年、当面3年 |
| 労働者名簿 | 労働基準法109条 | 原則5年、当面3年 |
| 労働関係の重要書類 | 労働基準法109条 | 原則5年、当面3年 |
| 賃金請求権 | 労働基準法115条 | 原則5年、当面3年 |
| 源泉徴収票の本人保管 | 本人に一律の保存年限なし | 5年以上を推奨 |
この比較から分かるのは、給与明細を本人が保管する期間と、会社が法令に基づいて記録を保存する期間は、別々に考える必要があるということだ。
【2026年最新】労働基準法109条の保存期間は原則5年・当面3年
給与明細の保存期間を調べると、3年と5年という2つの数字が頻繁に登場する。
この違いは、2020年4月1日に施行された労働基準法の改正と、その後の経過措置によるものだ。
2026年11月現在も、労働基準法109条の保存期間については、法律上の原則が5年間である一方、143条1項の経過措置によって当分の間は3年間とされている。
なぜ保存期間が3年から5年に延長されたのか背景には、民法改正に伴う賃金請求権の消滅時効の見直しがある。
改正前の労働基準法では、一般的な賃金請求権の消滅時効は2年間、労働関係書類の保存期間は3年間だった。
しかし、2020年4月1日から施行された改正では、賃金請求権の消滅時効が原則5年間に延長された。
それに合わせて、労働者名簿や賃金台帳などの保存期間も5年間に延長された。
ただし、制度変更による企業側の負担などを考慮し、当分の間は3年間とする経過措置が設けられている。
この経緯は、厚生労働省の「スタートアップ労働条件」や「確かめよう労働条件」に掲載された解説でも確認できる。
3年と5年の違いを正しく理解する2026年時点で重要なのは、3年が法律の本来の保存期間ではないという点だ。
労働基準法109条の条文上は5年間と規定されており、143条によって当分の間3年間に読み替える仕組みになっている。
したがって、企業の労務管理では、3年間という経過措置だけに依存せず、5年間の保存を想定した管理体制を整えることにも合理性がある。
また、労働基準法施行規則56条では、記録の種類に応じて保存期間の起算日が定められている。
賃金台帳については最後の記入日が基本となり、記録に係る賃金の支払期日がそれより遅い場合には、その支払期日が起算日となる。
単純に書類を作成した日から3年、5年と数えるだけではない点にも注意したい。
未払い賃金の請求期間も原則5年・当面3年もう一つ重要なのが、労働基準法115条だ。
2020年4月1日以降に支払期日が到来する賃金については、消滅時効が原則5年間、当分の間は3年間とされている。
対象には通常の賃金だけでなく、時間外労働や休日労働に対する割増賃金も含まれる。
例えば、残業代が適切に支払われていなかった場合、未払い賃金の請求を検討できる期間は、原則としてそれぞれの賃金支払期日から3年間となる。
給与明細だけでなく、タイムカード、勤怠記録、雇用契約書、銀行口座への振込履歴なども合わせて保存しておくと、後から支給額を検証しやすい。
なお、2020年4月1日より前に支払期日が到来した賃金には、改正前のルールが適用されるため、過去の賃金を確認するときは支払期日にも注意が必要だ。
【捨てると困る?】未払い賃金・残業代・確定申告で給与明細が役立つ理由
給与明細を長期間保管する最大のメリットは、後から給与の支給内容を確認できることにある。
毎月の手取り額だけを見ていると気付きにくいが、給与明細には基本給や各種手当、控除額など、労働条件と密接に関係する情報が記載されている。
未払い賃金や残業代の確認給与明細を保管しておくべき重要な理由の一つが、残業代の確認だ。
例えば、毎月一定時間分の固定残業代が支給されている会社では、実際の時間外労働時間と支給された残業代を比較する必要がある。
また、給与明細に残業手当が記載されていても、それだけで適正な金額が支払われているとは限らない。
確認したい項目は次のとおりだ。
- 基本給と各種手当の金額
- 時間外労働手当の金額
- 深夜労働・休日労働の割増賃金
- 欠勤・遅刻・早退による控除
- 社会保険料や所得税の控除額
- 実際の振込額
特に、基本給の変更や手当の廃止があった場合には、以前の給与明細と比較すると変化を把握しやすい。
未払いが疑われる場合は、給与明細だけでなく、実際の労働時間が分かる勤怠記録や業務上の記録も確保しておきたい。
確定申告で給与明細は必要になる?給与明細は確定申告に役立つ資料だが、通常、給与所得者が確定申告を行う際に毎月の給与明細を添付する必要はない。
年間の給与収入や源泉徴収税額を確認する際に中心となるのは、会社から交付される源泉徴収票だ。
国税庁によると、給与所得や退職所得などの源泉徴収票は、確定申告書への添付・提示が不要となっている。ただし、申告書には必要な内容を記載するため、源泉徴収票の情報を確認できる状態にしておくことが望ましい。
給与明細は、毎月の給与や源泉徴収税額の推移を確認したり、年末調整後の金額と照合したりする際に役立つ。
また、医療費控除や副業所得など、給与以外の所得を含めて確定申告を行う人にとっても、収入状況を確認する補助資料になる。
住宅ローン審査や転職時の年収証明給与明細は、住宅ローンや各種ローンの審査でも利用されることがある。
特に転職したばかりの人は、前年の源泉徴収票だけでは現在の勤務先での収入状況を十分に示せない場合がある。
例えば、PayPay銀行の2026年9月公開の住宅ローンに関する案内では、転職後1年未満の場合、本審査で直近3か月分の給与明細や雇用契約書などを求めるケースが示されている。
また、金融機関によっては直近6か月分の給与明細を求めることもある。
つまり、給与明細の保存期間は単に法律上の年数だけで決めるものではない。
住宅購入や転職、収入証明など、将来必要になる場面を想定して保管しておくことが大切だ。
【紙・電子どちらが正解?】給与明細の保管方法と再発行の注意点
給与明細の保存方法は、紙と電子のどちらでも問題ない。
重要なのは、必要になったときに内容を確認できることと、紛失やデータ消失を防げることだ。
紙の給与明細を保管する方法紙の給与明細を受け取っている場合は、月ごとに整理して保管する方法が分かりやすい。
おすすめは、年度別のファイルを用意して、1月から12月まで順番に収納する方法だ。
例えば、2026年分なら「2026年給与明細」というファイルを作成し、毎月の明細を受け取った順番に収納する。
加えて、重要な書類はスキャンしてPDF化しておくと、紙を紛失した場合にも備えられる。
保管場所は湿気や直射日光を避け、家族以外が簡単に閲覧できない場所を選びたい。
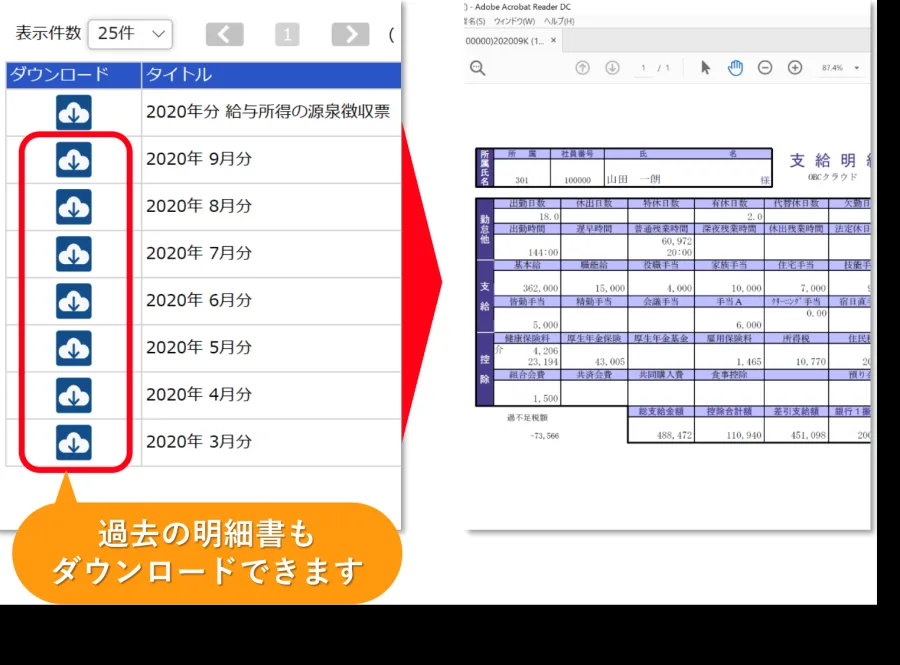
電子給与明細を保管する方法Web明細や給与管理アプリを利用している場合は、閲覧するだけでなく、PDFなどのファイルとしてダウンロードしておくことをおすすめする。
電子明細には、紙のように物理的な保管スペースを必要としないメリットがある。
一方で、会社のシステムに依存するため、退職後に過去の給与明細を閲覧できなくなる可能性がある。
そのため、次のような方法で管理するとよい。
1. 毎月の給与明細をPDFでダウンロードする。
2. ファイル名に年月を付ける。
3. 年度ごとにフォルダを分ける。
4. パソコンとクラウドなど複数の場所に保存する。
5. パスワードや多要素認証でアクセスを保護する。
ファイル名は「2026-01_給与明細.pdf」のように統一すると、後から検索しやすい。
給与明細には氏名や勤務先、収入、社会保険料などの個人情報が含まれるため、誰でも閲覧できる共有フォルダへの保存は避けたい。
会社に給与明細の再発行を依頼できる?給与明細を紛失した場合、まずは勤務先の人事部や給与担当部署に問い合わせる方法がある。
ただし、一度交付された給与明細を紛失した場合について、会社に必ず再発行しなければならないとする一般的な義務は定められていない。
会社によっては再発行に応じてくれるが、対応できる期間や手続きは社内規程によって異なる。
ここで区別しておきたいのが、電子交付と紙での再発行だ。
所得税法231条では、電子交付について受給者の承諾を得ることを前提とし、受給者から書面による交付の請求があった場合には、書面で交付する必要がある。
したがって、電子交付に同意していた人が紙の交付を求める場合と、以前受け取った給与明細を紛失して再発行を求める場合は、同じ扱いではない。
退職後に必要になる可能性も考え、在職中に自分でダウンロードしておくのが確実だ。
【源泉徴収票との違い】給与明細は何年保管すればよい?
給与明細と源泉徴収票は、どちらも給与に関する書類だが、記載内容と用途が異なる。
給与明細は毎月の給与支給内容を確認するための書類であり、源泉徴収票は1年間の給与収入や源泉徴収税額などをまとめた書類だ。
給与明細と源泉徴収票の違い給与明細には、基本給、残業手当、通勤手当、社会保険料、所得税など、毎月の支給・控除内容が記載される。
一方、源泉徴収票には、年間の給与収入や給与所得控除後の金額、所得控除の額、源泉徴収税額などが記載される。
そのため、毎月の残業代や手当の変化を調べたい場合には給与明細、年間の所得や税額を確認したい場合には源泉徴収票が適している。
源泉徴収票にも本人の保存義務はある?源泉徴収票についても、受給者本人に一律の法定保存期間が設けられているわけではない。
ただし、確定申告や住宅ローン審査、転職時の収入証明などで必要になるため、給与明細と同様に5年以上保管することをおすすめする。
国税庁では、源泉徴収票の交付についてもルールを定めている。
会社は原則として、その年の翌年1月31日までに源泉徴収票を受給者に交付する必要がある。年の途中で退職した場合は、退職の日以後1か月以内が交付期限となる。
給与明細と源泉徴収票を同じフォルダにまとめて保管しておけば、年間の収入と毎月の給与を比較するときにも便利だ。
【給与明細の保管期間】に関するよくある質問(FAQ)
Q1:給与明細は3年保管すれば十分ですか?
A1:法律上、本人に一律の保存義務はありません。ただし、未払い賃金の請求期間や会社側の記録保存期間を踏まえると、3年で処分するよりも5年以上保管する方が安心です。
Q2:給与明細を捨てても違法になりませんか?
A2:本人が受け取った給与明細を処分しても、本人に保存義務がないため、それだけで違法になるわけではありません。ただし、未払い賃金や残業代の確認などに必要になる可能性があるため、安易な処分はおすすめできません。
Q3:会社には給与明細を5年間保存する義務がありますか?
A3:労働基準法109条は賃金台帳などの労働関係書類について、原則5年間の保存を定めています。ただし、当分の間は3年間とする経過措置があります。給与明細の交付済み控えそのものについては、賃金台帳などの保存義務と区別して考える必要があります。
Q4:給与明細を紛失したら会社に再発行してもらえますか?
A4:会社に相談すれば再発行してもらえる場合があります。ただし、一度交付された給与明細を紛失した場合の再発行を一律に義務付ける規定はありません。電子交付から紙での交付を求める場合には、所得税法231条の規定も関係します。
Q5:電子給与明細も5年間保存するべきですか?
A5:はい。紙の給与明細と同じように、実務上は5年以上の保存がおすすめです。Web上で閲覧するだけではなく、PDFなどでダウンロードし、自分で管理できる場所に保存しておきましょう。
Q6:給与明細は確定申告で提出する必要がありますか?
A6:通常、毎月の給与明細を確定申告書に添付する必要はありません。年間の給与所得や源泉徴収税額を確認する際には源泉徴収票が中心となります。ただし、給与明細は毎月の給与や控除内容を確認する資料として役立ちます。
Q7:退職した会社に過去の給与明細を請求できますか?
A7:まずは元の勤務先の人事部や給与担当部署に問い合わせてみましょう。ただし、紛失した給与明細の再発行が必ず認められるわけではありません。退職後に必要になる可能性がある書類は、在職中に保存しておくことが大切です。
2026年11月現在、給与明細の保管期間については、本人と会社の法律上の義務を分けて理解する必要がある。
本人には給与明細を一定期間保存する一般的な法定義務はない。一方、会社には所得税法231条による給与明細の交付義務があり、労働基準法108条・109条によって賃金台帳などの作成・保存も義務付けられている。
会社側の保存期間は、法律上の原則が5年間、当分の間は3年間という経過措置が適用されている。また、賃金請求権についても原則5年間、当分の間は3年間だ。
こうした制度を踏まえると、本人が給与明細を5年以上保管することには十分な意味がある。
特に、次の3点を意識したい。
- 毎月の給与明細を5年以上保管する。 未払い賃金や残業代の確認に備える。
- 源泉徴収票も一緒に保存する。 確定申告や年収証明に役立てる。
- 電子明細は必ずダウンロードする。 退職後の閲覧停止やサービス終了に備える。
給与明細は、受け取った月の手取り額を確認したら終わりという書類ではない。将来の収入証明や労働条件の確認、会社とのトラブルへの対応にもつながる大切な記録だ。
法律上の最低限の義務だけで保管期間を判断せず、必要なときに自分の給与履歴を確認できる状態を維持しておきたい。
【主な法令・公的資料】
- 労働基準法108条・109条・115条・143条
- 労働基準法施行規則56条
- 所得税法231条
- 厚生労働省「確かめよう労働条件」
- 厚生労働省「スタートアップ労働条件」
- 厚生労働省「賃金等請求権に関する消滅時効について」
- 国税庁「給与等の支払明細書の交付」
- 国税庁「給与所得の源泉徴収票の提出範囲と提出枚数等」
- 国税庁「申告書の提出」
- e-Gov法令検索「労働基準法」「労働基準法施行規則」