がんと診断されたとき、多くの人が治療方針と同時に気にするのが、治療に必要なお金です。癌治療費は、がんの種類や進行度、手術・抗がん剤・放射線治療の組み合わせ、公的医療保険の適用範囲によって大きく変わります。治療費の総額が数百万円に達するケースでも、健康保険と高額療養費制度を利用すれば、実際の自己負担額を抑えられる場合があります。
特に2026年8月からは高額療養費制度が見直され、新たに年間上限が設けられました。多数回該当の仕組みも維持されており、長期にわたって治療を続ける患者にとって重要な変更です。一方、差額ベッド代や先進医療の技術料、通院交通費などは別途負担になるため、医療費だけを見て予算を立てると想定外の出費につながります。
【最初に知りたい】癌治療費の平均・相場と自己負担額の基本
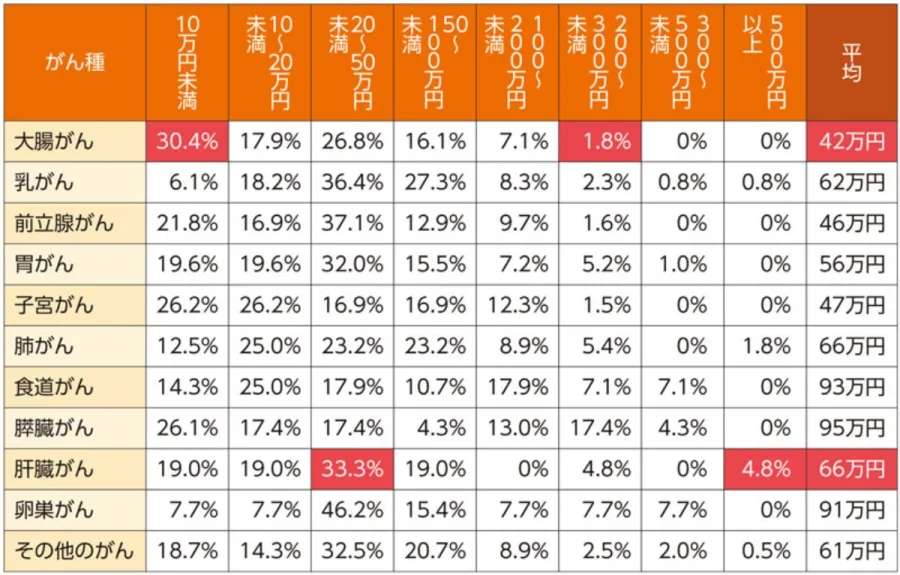
癌治療費を考えるとき、最初に理解しておきたいのは、医療機関にかかる総医療費と、患者が実際に支払う自己負担額は別の数字だという点です。
癌治療費に全国共通の平均額がない理由がんの治療費は、主に次の条件によって変動します。
- がんの種類や発生した部位
- 発見された時点の進行度や転移の有無
- 手術が必要か、薬物療法が中心か
- 抗がん剤や分子標的薬、免疫療法の使用状況
- 入院期間と外来通院の頻度
- 公的医療保険の適用範囲
- 患者の年齢や所得区分
例えば、早期がんで内視鏡治療だけで済む場合と、進行がんで手術後に抗がん剤治療を長期間続ける場合では、必要な医療費が大きく異なります。
また、薬物療法では治療薬の種類や投与間隔によって毎月の費用が変わります。治療が数か月で終了する人と、再発予防や病状のコントロールのために数年間治療を継続する人でも、累積費用には差が生まれます。
国立がん研究センターの「がん情報サービス」も、診察費、検査費、手術費、薬物療法、放射線治療、入院費などを分けて整理しています。
個別の治療費については、担当医や病院の会計窓口、がん相談支援センターで確認することが推奨されています。
健康保険を使った場合の自己負担額日本の公的医療保険では、保険診療の対象となる治療について、年齢や所得に応じた自己負担割合が設定されています。
| 対象 | 一般的な窓口負担割合 |
|---|---|
| 70歳未満 | 3割 |
| 70~74歳 | 原則2割、現役並み所得者は3割 |
| 75歳以上 | 原則1割、所得に応じて2割・3割 |
例えば、保険診療による総医療費が100万円だった場合、70歳未満の一般的な患者なら、窓口負担は30万円です。
ただし、ここで終わりではありません。高額療養費制度を利用すれば、所得に応じた月額上限まで負担を抑えられます。
つまり、総医療費が100万円だからといって、患者が必ず30万円を最終的に負担するわけではないということです。
【治療法別に比較】がん手術費用・抗がん剤治療費・放射線治療費はいくら?
がん治療は、手術、薬物療法、放射線治療が中心です。それぞれ費用の発生するタイミングや治療期間が違うため、個別に確認する必要があります。
1.がん手術費用がんの手術費用は、手術方法、切除する範囲、入院日数、麻酔、術後管理などによって変わります。
主な手術には次のようなものがあります。
- 胃がんの内視鏡治療・胃切除術
- 大腸がんの腹腔鏡手術・開腹手術
- 乳がんの乳房部分切除・全摘術
- 肺がんの肺葉切除術
- 前立腺がんの手術
厚生労働省が2025年10月の高額療養費制度に関する専門委員会で示した事例では、40歳代男性の胃がん内視鏡手術について、総医療費は約295万5,000円、3割負担に換算した金額は約88万7,000円でした。
高額療養費制度の適用後、当時の制度に基づく年間の自己負担額は約36万円とされています。
これは特定の患者の医療費データを加工した事例であり、すべての胃がん手術に当てはまる金額ではありません。また、2026年8月以前の制度に基づく数字です。
手術を受ける場合は、手術そのものの費用だけでなく、術前検査、入院、術後の投薬、リハビリなども含めた総額を確認することが大切です。
2.抗がん剤治療費・薬物療法抗がん剤治療は、薬剤の種類や組み合わせ、投与回数によって費用が大きく変わります。
代表的な薬物療法には次のものがあります。
- 細胞障害性抗がん剤
- 分子標的薬
- 免疫チェックポイント阻害薬
- ホルモン療法
- 複数の薬剤を組み合わせる併用療法
特に分子標的薬や免疫チェックポイント阻害薬など、新しい薬剤を使用する治療では、医療費総額が高額になるケースがあります。
厚生労働省の2025年の検討資料に掲載された分析では、17種類の腫瘍について、患者の59%が月額50万円以上の治療を受けており、17%は月額100万円以上だったと報告されています。
ここで示されているのは治療費の総額であり、患者が実際に支払う金額ではありません。保険適用の治療であれば、年齢や所得に応じた自己負担割合と高額療養費制度が適用されます。
抗がん剤治療で注意したいのは、1回の費用よりも治療期間全体の支出です。
毎月の薬剤費が高額でも、短期間で治療が終了する場合と、長期間にわたって継続する場合では家計への影響が異なります。
3.放射線治療費放射線治療は、がん細胞に放射線を照射する治療法です。臓器の機能や形態をできるだけ温存できることから、手術や薬物療法と組み合わせて実施される場合もあります。
通常照射のほか、強度変調放射線治療(IMRT)、定位放射線治療(SBRT・SRS)などがあり、照射方法や回数によって費用が変わります。
中央病院が公表している外来・3割負担の費用目安では、次のような事例が示されています。
- 乳がんの通常照射25~30回:約18万~21万円
- 骨転移などの通常照射10回:約4万~9万円
- 前立腺がんのIMRT39回:約45万円
- 肺がんのSBRT5回:約21万円
これは特定の医療機関が公表している目安であり、全国一律の料金ではありません。高額療養費制度を利用できる保険診療の場合、実際の自己負担はさらに軽減される可能性があります。
治療費を比較するときのポイント同じがんでも、治療法によって費用構造は異なります。
特に薬物療法は治療期間が長くなる可能性があり、手術は入院時にまとまった費用が発生しやすいという違いがあります。
医療費の比較では、1回の支払額だけでなく、治療開始から終了までの総額を見積もることが重要です。
【保険適用の境界線】先進医療・差額ベッド代・入院費はどうなる?
癌治療費で見落とされやすいのが、公的医療保険の対象にならない費用です。
健康保険が適用される治療と、全額自己負担になる費用を区別しておきましょう。
健康保険が適用されるがん治療有効性や安全性が確認され、保険診療として認められている手術、放射線治療、薬物療法、検査などは、公的医療保険の対象になります。
保険診療の料金は診療報酬によって定められているため、同じ治療内容であれば、医療機関によって基本的な治療費が大きく変わる仕組みではありません。
ただし、治療に伴う入院期間や使用する薬剤、検査内容などが異なれば、実際の請求額には差が出ます。
先進医療の費用は全額自己負担?先進医療は、将来的な保険導入を目指して有効性や安全性などを評価している医療技術です。
2026年10月時点で、厚生労働省は先進医療を70種類と公表しています。
重要なのは、先進医療を受けた場合、治療費のすべてが全額自己負担になるわけではないことです。
費用は次のように分かれます。
- 先進医療に係る技術料:全額自己負担
- 通常の診察・検査・投薬・入院料など:保険診療として扱われる部分は通常の自己負担割合
- 保険診療部分:高額療養費制度の対象
例えば、総医療費が100万円で、そのうち先進医療の技術料が20万円だった場合、20万円は全額自己負担です。
残りの80万円は保険診療部分となり、3割負担なら24万円が患者の負担です。
したがって、この例では合計44万円を負担することになります。保険診療部分の24万円については、高額療養費制度が適用されます。
なお、先進医療として認められているかどうかは、治療技術だけでなく、実施医療機関や適応条件も関係します。治療を検討する際は、厚生労働省の最新の対象技術一覧を確認してください。
差額ベッド代・入院費・食費は別に考える保険診療の治療費とは別に、患者が負担する費用もあります。
| 費用項目 | 負担の考え方 |
|---|---|
| 差額ベッド代 | 個室などを希望して利用した場合、原則全額自己負担 |
| 入院中の食費 | 所定の自己負担が発生 |
| 通院交通費 | 原則として実費 |
| 医療用ウィッグ | 原則として自己負担 |
| 診断書・証明書 | 文書料などが発生 |
| 家族の交通費・宿泊費 | 原則として実費 |
| 保険適用外の自由診療 | 原則として全額自己負担 |
特に注意したいのが差額ベッド代です。
個室や少人数の病室を希望すると、病院が設定した室料差額が発生します。入院が長期化すれば、治療費とは別に大きな金額になる可能性があります。
ただし、病院側の事情で個室に入院した場合や、治療上の必要性から個室を利用する場合など、患者に差額ベッド代を請求できないケースもあります。
厚生労働省は、患者本人の同意がない場合や、病院側の事情で実質的に患者が選択できなかった場合などについて、特別料金を求めてはならないとしています。
入院前には、個室利用が必要なのか、差額ベッド代が1日いくらなのか、利用期間の見込みはいくらなのかを確認しておきましょう。
【2026年8月最新】高額療養費制度の年間上限・多数回該当を解説
2026年の癌治療費を考えるうえで、最も重要な制度変更が高額療養費制度の見直しです。
2026年8月診療分から、月額の自己負担限度額が変更されるとともに、新たに年間上限が設けられました。
高額療養費制度とは?高額療養費制度とは、1か月間に支払った保険診療の自己負担額が所得や年齢に応じた限度額を超えた場合、超過分が支給される制度です。
例えば、70歳未満で標準報酬月額28万~50万円の区分に該当する人の場合、2026年8月以降の月額上限は次の計算式になります。
85,800円+(総医療費-286,000円)×1%
総医療費が100万円なら、計算結果は92,940円です。
つまり、通常の3割負担なら30万円になる医療費でも、高額療養費制度によって約9万3,000円まで抑えられる計算です。
2026年8月からの自己負担限度額と年間上限以下は、協会けんぽの70歳未満の被保険者について、2026年8月から2027年7月まで適用される区分です。
金額は2026年8月~2027年7月診療分。標準報酬月額による区分。
※標準報酬月額が15万円以下であることが確認できる区分エの人には、年間上限41万円が適用され、2027年8月以降に償還払いされる特例があります。
※国民健康保険や後期高齢者医療制度では所得区分や計算方法が異なります。上記の表をすべての加入者にそのまま当てはめることはできません。
年間上限の新設で何が変わった?2026年8月からの大きな変更点は、従来の月額上限に加えて、年単位の負担上限が設けられたことです。
年間上限の対象期間は、毎年8月から翌年7月までです。
長期治療では、毎月の医療費が高額療養費の月額上限に達しても、多数回該当の条件を満たさないケースがあります。
そのような患者にとって、年間上限は将来の支出を予測しやすくする仕組みです。
ただし、年間上限に達したときの還付手続きには注意が必要です。協会けんぽでは、年間上限に関する申請の開始を2027年8月からと案内しています。2026年8月以降の診療分については、加入している保険者の案内を確認し、支払額や領収書を保管しておきましょう。
多数回該当とは?4か月目から負担が軽くなる多数回該当とは、直近12か月間に高額療養費の支給対象となった月が3か月以上ある場合、4か月目以降の自己負担限度額がさらに引き下げられる制度です。
例えば、区分ウの場合は次のようになります。
- 通常の月額上限:総医療費に応じて計算
- 多数回該当の月額上限:44,400円
抗がん剤治療や分子標的薬などを継続的に使用する患者にとって、重要な負担軽減策です。
ただし、多数回該当には注意点があります。
- 直近12か月間で3回以上の該当が必要
- 4か月目から適用される
- 原則として同じ保険者での療養が対象
- 転職や退職などで加入する保険者が変わると、該当回数が通算されない場合がある
特に転職や退職を検討している患者は、治療中の保険変更について加入先に確認しておく必要があります。
2027年8月にも制度変更が予定されている2026年8月の改正だけで終わりではありません。
厚生労働省は、2027年8月から所得区分をさらに細分化する方針を示しています。
また、標準報酬月額15万円以下の人については、多数回該当の金額を引き下げる措置も予定されています。
そのため、2026年11月時点で治療を継続している患者は、2027年8月以降の制度変更も視野に入れて年間の医療費を管理することが大切です。
【自己負担を抑える方法】医療費控除・傷病手当金などの支援制度
癌治療費の負担を軽減する制度は、高額療養費制度だけではありません。
医療費の支払いだけでなく、仕事を休んだときの収入減少や、長期療養による生活費の問題にも目を向ける必要があります。
1.医療費控除で税金の負担を軽減する医療費控除は、1年間に支払った医療費が一定額を超えた場合、所得税の計算で所得控除を受けられる制度です。
基本的な計算式は次のとおりです。
医療費控除額=実際に支払った医療費-保険金などで補てんされた金額-10万円
総所得金額等が200万円未満の場合は、10万円ではなく総所得金額等の5%を差し引きます。
控除額の上限は200万円です。
対象になる主な費用には、次のものがあります。
- がんの診察・治療費
- 治療に必要な医薬品代
- 入院費
- 通院に必要な公共交通機関の交通費
- 医師の指示などに基づく必要な医療器具代
ただし、高額療養費や民間医療保険の給付金などで補てんされた金額は、対応する医療費から差し引いて計算します。
また、医療費控除は医療費そのものが全額返金される制度ではありません。所得税や住民税の負担を軽減するための制度です。
申告は確定申告で行い、領収書や医療費通知などを整理しておきましょう。
2.傷病手当金で休職中の生活費を補うがん治療によって仕事を休む場合、会社員や公務員などが加入する被用者保険では、傷病手当金を受給できる可能性があります。
傷病手当金は、病気やけがによって仕事ができず、給与を十分に受けられない場合に生活を支える制度です。
主な支給条件は次のとおりです。
- 業務外の病気やけがで療養している
- 仕事に就けない状態である
- 連続する3日間の待期期間を満たしている
- 4日目以降の休業について給与の支払いがない、または支給額が傷病手当金より少ない
支給額は標準報酬月額などを基準に計算され、支給期間は支給開始日から通算して最長1年6か月です。
なお、国民健康保険の加入者は原則として対象外です。加入している保険によって制度の内容が異なるため、勤務先や健康保険組合に確認してください。
3.障害年金・生活福祉資金なども確認するがんの症状や治療の影響で日常生活や仕事に制限が生じた場合は、障害年金の対象になる可能性があります。
また、家計が厳しい場合には、次の制度も確認する価値があります。
| 制度 | 主な目的 | 相談窓口 |
|---|---|---|
| 障害年金 | 病気による障害が一定の要件を満たす場合の所得保障 | 年金事務所 |
| 生活福祉資金貸付制度 | 生活に必要な資金の貸付 | 社会福祉協議会 |
| 生活保護制度 | 生活に困窮する人への生活保障 | 福祉事務所 |
| 介護保険制度 | 介護サービスや福祉用具などの支援 | 市区町村 |
| 民間がん保険 | 契約内容に応じた給付金 | 保険会社 |
制度によって対象者や利用条件は異なります。複数の制度を組み合わせられる場合もあるため、医療機関のソーシャルワーカーに相談すると整理しやすくなります。
【治療費で後悔しないために】見積もり方法とがん相談支援センターの活用
癌治療費を把握するうえで大切なのは、治療開始前に費用の内訳を確認することです。
医療費の総額だけを聞いても、保険適用後の負担や、治療が長期化した場合の家計への影響までは分かりません。
病院で確認したい5つの項目治療方針が決まったら、担当医や会計窓口に次の内容を確認しましょう。
1. 治療全体の総医療費
手術、薬物療法、放射線治療、検査などを含めた概算を確認します。
2. 健康保険の適用範囲
どの治療が保険診療で、どの費用が全額自己負担になるのかを確認します。
3. 高額療養費制度適用後の負担額
自分の所得区分に基づいて、月額上限と年間上限を確認します。
4. 治療期間と通院頻度
毎月の医療費だけでなく、治療が半年・1年と続いた場合の支出も確認します。
5. 保険外の費用
差額ベッド代、食費、交通費、文書料などを含めた予算を立てます。
特に注意したいのが、月をまたぐ入院や治療です。
高額療養費制度は原則として毎月1日から末日までの暦月単位で計算されます。例えば、月末に入院して翌月に退院した場合、医療費が2か月に分かれて計算されることがあります。
そのため、総医療費が同じでも、治療を受けた時期によって自己負担額が異なる可能性があります。
がん相談支援センターは無料・匿名で利用できる治療費について不安がある場合、ぜひ活用したいのが「がん相談支援センター」です。
国立がん研究センターによると、がん相談支援センターは全国のがん診療連携拠点病院などに設置されている相談窓口です。
患者本人だけでなく、家族や地域の人、相談先の病院に通院していない人も利用できます。
主な相談内容は次のとおりです。
- がん治療に必要な費用の見積もり
- 高額療養費制度の利用方法
- 医療費控除や傷病手当金の確認
- 治療と仕事の両立
- 休職・復職に関する悩み
- 生活費や家族の経済的負担
- 利用できる公的支援制度の紹介
相談員には看護師や医療ソーシャルワーカーなどが在籍しており、費用面だけでなく、療養生活全般についても相談できます。
相談した内容は、本人の同意なく担当医や病院スタッフなどに知られることはありません。
治療費の支払いが難しくなってから相談する必要はありません。診断直後や治療方針を決める段階から利用できます。
【癌治療費に関するよくある質問(FAQ)】
Q1:癌治療費は平均でいくらかかりますか?
癌治療費に全国共通の平均額はありません。がんの種類、進行度、治療法、治療期間によって大きく異なります。保険診療なら高額療養費制度も利用できるため、総医療費と実際の自己負担額を分けて確認しましょう。
Q2:抗がん剤治療は毎月いくらかかりますか?
使用する薬剤や投与回数によって異なります。分子標的薬や免疫チェックポイント阻害薬などは総医療費が高額になる場合がありますが、保険適用の治療なら高額療養費制度による負担軽減が期待できます。
Q3:2026年8月から高額療養費制度はどう変わりましたか?
月額自己負担限度額が見直され、新たに年間上限が設けられました。年間上限の対象期間は8月から翌年7月までです。多数回該当の金額は維持され、長期療養者への負担軽減も考慮されています。
Q4:高額療養費制度と医療費控除は併用できますか?
併用できます。ただし、医療費控除を計算するときは、高額療養費や医療保険の給付金など、医療費を補てんする金額を差し引く必要があります。
Q5:差額ベッド代も高額療養費制度の対象ですか?
対象外です。患者が希望して個室などを利用した場合、差額ベッド代は原則として全額自己負担です。ただし、治療上の必要性や病院側の事情によって入室した場合など、請求できないケースもあります。
Q6:癌治療費が払えない場合はどこに相談すればよいですか?
まずは病院のがん相談支援センターや医療ソーシャルワーカーに相談しましょう。高額療養費制度、傷病手当金、医療費控除、生活福祉資金貸付制度など、状況に応じた支援を案内してもらえます。
癌治療費は、手術・抗がん剤治療・放射線治療のどれを選択するか、どの程度の期間治療を続けるかによって大きく変わります。
ただし、保険診療であれば、健康保険の自己負担割合に加え、高額療養費制度によって実際の負担を抑えられる仕組みがあります。
特に2026年8月からは年間上限が新設され、多数回該当も維持されました。長期にわたって治療を続ける患者にとって、制度の仕組みを理解しておくことは家計管理の要点です。
一方、先進医療の技術料、差額ベッド代、入院中の食費、交通費などは別途負担になるため、医療費以外の支出も含めた資金計画が欠かせません。
【プロの結論】
癌治療費を考えるときに見るべきなのは、単純な治療費の総額ではありません。重要なのは、次の3つです。
- 治療の費用対効果: 保険適用の範囲と治療内容を理解し、担当医と十分に相談する。
- 制度による負担軽減: 高額療養費制度、年間上限、多数回該当、医療費控除を適切に活用する。
- 生活費まで含めた資金計画: 傷病手当金や障害年金なども確認し、治療と生活の両方を支える仕組みを整える。
治療費の不安から必要な医療を諦める前に、病院の相談窓口やがん相談支援センターに相談してください。利用できる制度を早い段階で把握することが、治療を継続するための大切な一歩になります。