第三セクターとは、国や地方自治体などの公的機関と民間企業が共同で出資し、公共性と企業性を併せ持つ事業体のことです。地域交通、観光施設、都市開発、農林水産業など、民間企業だけでは採算を確保しにくい一方、地域社会にとって必要性の高い事業を担っています。
ただし、第三セクターは単なる官民共同経営ではありません。株式会社や公益社団法人など複数の法人形態があり、PFIやSPCとは資本関係や責任の仕組みが異なります。2026年11月時点で確認できる全国の最新公表データでは、第三セクター等の経常赤字法人は約4割に達し、自治体の補助金や借入金、債務保証も大きな課題になっています。地域を支える仕組みは、なぜ財政負担につながるのでしょうか。
【まず結論】第三セクターとは?定義と設立された背景をわかりやすく解説
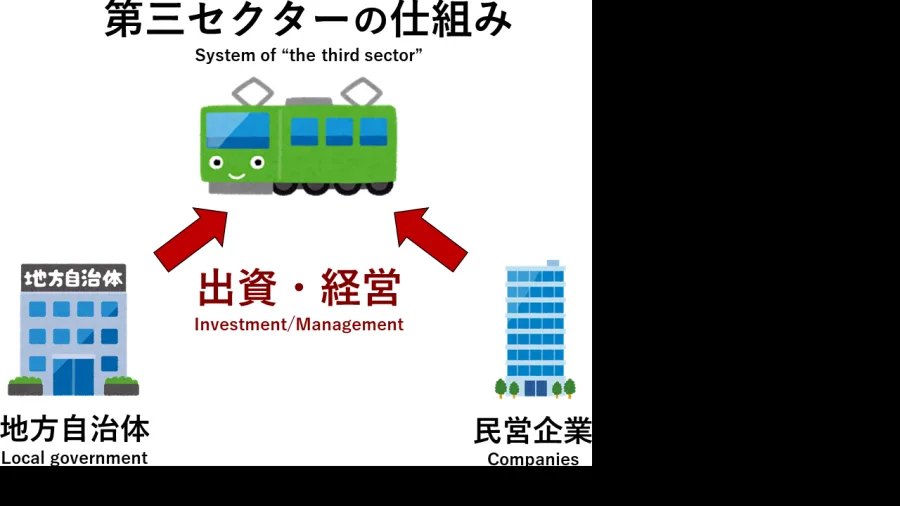
第三セクターは、英語の「Sector(部門)」に由来する言葉です。日本では、行政が担う第一セクター、民間企業が担う第二セクターに続く、両者の特徴を組み合わせた第三の事業領域を意味します。
一般的な意味では、国や地方公共団体と民間企業が共同出資して設立する法人を指します。行政の公共性と民間企業の経営ノウハウを組み合わせることで、地域社会に必要な事業を継続的に運営することが基本的な目的です。
内閣府のPPP・PFI関連資料でも、第三セクター方式は、公的目的を持ち、民間のノウハウを活用することが有効な事業について、国や地方公共団体と民間が出資して設立した法人が実施する方式として説明されています。
第一・第二・第三セクターの違いそれぞれの役割を整理すると、次のようになります。
- 第一セクター:国や地方公共団体などの公的部門。住民福祉や公共サービスの提供を担う。
- 第二セクター:株式会社などの民間部門。利益の確保や事業の成長を目指す。
- 第三セクター:公的部門と民間部門の資本や経営資源を組み合わせ、公共的な事業を運営する。
例えば、民間企業が採算性を理由に鉄道路線から撤退する場合でも、沿線住民にとって通勤・通学の交通手段が失われることは重大な問題です。自治体と民間企業が出資して新会社を設立すれば、地域の交通インフラを維持しながら、民間の運営能力を活用できます。
第三セクターが日本で広がった背景第三セクター方式が広がるきっかけの一つとなったのが、国鉄の経営再建と地方交通線の存続問題です。
国鉄の赤字路線をめぐっては、廃止やバス転換が検討される一方、地域住民や自治体から鉄道を残してほしいという要望がありました。そこで、自治体や民間企業が共同出資し、鉄道を引き継ぐ方式が採用されました。
その代表例が岩手県の三陸鉄道です。1984年4月1日に全国初の第三セクター鉄道として開業しました。地域住民の移動手段を確保すると同時に、観光振興や沿線経済の活性化を担う事業モデルとなっています。
こうした交通事業だけでなく、観光施設、地域開発、産業振興、文化施設の運営などにも第三セクター方式が広がりました。
【設立の仕組み】第三セクターの出資・運営と株式会社、公益法人の違い
第三セクターを理解するうえで重要なのが、出資と法人格の関係です。第三セクターという名称は、それ自体が会社法上の独立した法人形態を意味するものではありません。
実際には、株式会社、一般社団法人、一般財団法人、公益社団法人、公益財団法人など、複数の法人形態を採用できます。
第三セクターが設立される基本的な流れ一般的な株式会社型の第三セクターでは、次のような手順で事業が始まります。
- 事業計画の策定:自治体が地域の課題や公共的な需要を把握し、民間企業と事業の必要性を検討する。
- 出資者の募集:自治体、地域企業、金融機関などが出資の条件や割合を調整する。
- 法人の設立:株式会社などの法人格を取得し、資本金や基本財産を確保する。
- 経営体制の構築:役員や経営責任者を選任し、事業計画と収支計画を決定する。
- 事業運営:利用料金、商品販売、施設運営収入、契約収入などをもとに事業を継続する。
- 経営状況の評価:決算や財務状況を確認し、必要に応じて事業改善や組織再編を行う。
自治体は出資者として経営に関与し、必要に応じて役員を派遣します。民間企業は資金だけでなく、人材、販売網、技術、施設運営のノウハウなどを提供します。
ただし、自治体の出資比率が高いからといって、必ずしも自治体が日常業務を直接運営するわけではありません。会社法や定款、株主総会、取締役会などの仕組みに基づいて経営が行われます。
株式会社型と公益法人型は何が違う?第三セクターの法人形態は、事業目的や資金調達方法によって異なります。
株式会社型は、株式を発行して資本金を集め、株主による出資を受ける形態です。鉄道、観光施設、地域物産販売、地域開発など、継続的な事業収入を得ることを想定した事業に適しています。
一般社団法人・一般財団法人型は、構成員や財産を基礎として活動する法人です。一般社団法人は人の集まり、一般財団法人は拠出された財産を基礎とする点に特徴があります。
公益社団法人・公益財団法人型は、一般社団法人・一般財団法人のうち、公益認定を受けた法人です。文化振興、観光振興、地域福祉、教育など、公益性の高い事業に適しています。
ここで注意したいのは、公益法人だから自動的に第三セクターになるわけではないことです。自治体から出えんを受けているかなど、行政との資本・財産関係によって判断されます。
総務省の地方財政白書における整理でも、地方公共団体が出資する会社法法人と、出えんを行う一般社団法人・一般財団法人などが第三セクターに分類されています。
【混同しやすい制度を比較】第三セクターとPFI・SPC・地方三公社の違い
第三セクターとよく比較されるのが、PFIとSPCです。いずれも公共サービスに民間の力を活用する仕組みですが、最も大きな違いは、自治体が事業会社に出資するかどうか、そして公共と民間の責任をどのように分けるかという点にあります。
第三セクターとPFIの違い第三セクターは、自治体と民間企業が同じ法人に出資し、株主や役員などを通じて経営に関与する方式です。
一方、PFI(Private Finance Initiative)は、民間の資金や経営能力、技術力を活用して公共施設の整備や運営を行う事業手法です。公共と民間が必ずしも同じ会社に出資する必要はありません。
内閣府の説明では、PFIは設計・建設・維持管理・運営などを長期契約で一括して民間事業者に委ねる方式です。事業の実施主体となるSPCが設立されるケースも多くあります。
第三セクターとSPCの比較表SPCとは、Special Purpose Companyの略で、特定の事業を実施するために設立される特別目的会社です。PFI事業では、複数の民間企業が出資してSPCを設立し、公共施設の整備や運営を担わせることがあります。
| 比較項目 | 第三セクター | PFIにおけるSPC |
|---|---|---|
| 基本的な仕組み | 公的機関と民間が共同出資する法人 | 特定の公共事業などを実施するための会社 |
| 自治体との資本関係 | 自治体が出資・出えんする | 通常、自治体は出資しない |
| 経営の根拠 | 会社法や法人の定款など | 会社法とPFI事業契約など |
| 事業の裁量 | 比較的広く、複数事業を展開する場合もある | 原則として契約で定めた事業範囲が中心 |
| 自治体の関与 | 出資者・株主・役員派遣などを通じた関与 | 事業契約に基づく監視・対価支払い |
| 主なリスク管理 | 出資、補助金、借入金、損失補償など | 契約上のリスク分担、事業監視、直接協定など |
| 代表的な用途 | 地域鉄道、観光施設、地域開発 | 公共施設の建設、維持管理、運営 |
出典:内閣府「民間の活力を活用した事業方式」「PFIの仕組み」をもとに整理。
ここで押さえておきたいのは、SPCは会社の形態や事業目的を表す言葉であり、PFIそのものを意味するわけではないことです。また、第三セクターとSPCは、いずれも民間企業が出資する可能性がありますが、自治体との資本関係が基本的に異なります。
第三セクターと地方三公社の違いもう一つ混同されやすいのが地方三公社です。
地方三公社とは、次の3つの法人を指します。
- 地方住宅供給公社:勤労者などに住宅や宅地を供給する法人。
- 地方道路公社:有料道路などの整備・管理を担う法人。
- 土地開発公社:公共事業に必要な土地を先行取得する法人。
これらは、それぞれの法律に基づいて設立される地方公社であり、一般的な第三セクターとは法人制度が異なります。
特に地方三公社は自治体などの公的主体が設立・出資する制度であり、民間企業との共同出資を基本とする一般的な第三セクターとは区別されます。
なお、総務省の統計や地方財政関連資料で使われる「第三セクター等」という言葉は、第三セクターだけでなく、地方三公社や地方独立行政法人などを含む場合があります。数字を比較するときには、この集計範囲を確認する必要があります。
【実例で理解】第三セクターが地域交通・観光事業で果たす役割
第三セクターの存在意義が特にわかりやすいのが、地域交通と観光事業です。いずれも地域にとって欠かせないなサービスでありながら、人口減少や利用者の減少によって民間企業だけでは採算を確保しにくいという共通点があります。
事例1:三陸鉄道は地域の生活路線と観光を支える三陸鉄道株式会社は、第三セクター方式の代表的な成功事例として知られる一方、経営の難しさも抱える地域鉄道です。
岩手県の公式資料によると、同社は1984年4月1日に全国初の第三セクター鉄道として営業を開始しました。2011年の東日本大震災では大きな被害を受けましたが、2014年4月に全線運行を再開しています。
加えて、2019年3月23日にはJR東日本から山田線の宮古〜釜石間の経営移管を受け、盛駅から久慈駅までの163キロを結ぶ三陸鉄道リアス線が誕生しました。
鉄道の役割は、単なる移動手段にとどまりません。通学や通院、買い物など地域住民の日常生活を支え、観光客の移動を促し、沿線の飲食店や宿泊施設にも経済効果をもたらします。
一方、岩手県は同社の厳しい経営状況に対し、沿線自治体などとともに支援を続けています。これは、地域交通の維持という公共的な価値と、鉄道会社としての採算性を両立させる難しさを示す事例です。
事例2:地域鉄道は全国で48社が第三セクター方式国土交通省の地域鉄道事業者一覧によると、2025年4月1日現在、全国の地域鉄道事業者は98社です。このうち、中小民鉄が50社、第三セクターが48社を占めています。
第三セクター鉄道には、三陸鉄道のほか、青い森鉄道、愛知環状鉄道、智頭急行などがあります。
こうした事業者は、地域住民の移動を支えると同時に、観光資源へのアクセスを確保する役割も担っています。路線単体の収益だけでなく、沿線全体の経済活動や人口維持への貢献を評価する必要がある分野です。
事例3:生野銀山の運営会社「シルバー生野」が解散へ観光事業では、兵庫県朝来市の生野銀山を運営してきた第三セクター、株式会社シルバー生野の動向が2026年に注目を集めました。
2026年5月の神戸新聞の報道によると、筆頭株主である三菱マテリアルが生野銀山の観光事業から撤退する方針を示し、シルバー生野は解散する方向となりました。
同社が運営してきた資料館などの施設は朝来市に無償譲渡され、三菱マテリアルが所有する坑道については市が借り受ける予定です。2027年度からは市立の観光施設として運営を引き継ぐ計画が報じられています。
この事例が示すのは、第三セクターが永続的な組織ではないという現実です。民間の主要出資者が撤退すれば、事業の継続方法や施設の所有・管理体制を見直す必要があります。
地域にとって重要な観光資源を維持するために、法人そのものを存続させるのか、自治体直営に切り替えるのか、別の民間事業者に引き継ぐのか。第三セクターの出口戦略も、設立時点から検討しておくべき課題です。
【2026年最新】第三セクターの経営状況と赤字・自治体の財政負担
第三セクターをめぐる議論で避けて通れないのが、経営赤字と自治体の財政負担です。
2026年11月時点で全国比較に使える最新の経営状況は、総務省が2025年12月に公表した2024年度決算データです。東京商工リサーチは2026年5月、この調査結果を分析した記事を公表しています。
その内容を見ると、法人全体の収益規模は拡大しているものの、経常赤字を抱える法人が依然として多く、自治体による財政支援や保証の問題も残っています。
2024年度の第三セクター等の全国集計東京商工リサーチが総務省の調査結果を分析したところ、2024年度の第三セクター等の状況は次のとおりでした。
- 法人総数:7,113法人
- 決算判明法人:5,926法人
- 収益総額:7兆4,045億円
- 経常赤字法人:2,352法人
- 経常赤字法人率:39.6%
- 債務超過法人:246法人
- 債務超過法人率:4.1%
収益総額は2022年度の6兆9,493億円から6.5%増加し、過去最高を記録しました。法人全体の売上規模という点では、事業活動が拡大していることがわかります。
しかし、経常赤字法人率は39.6%です。決算が判明した法人の約4割が、本業以外の損益も含めた通常の経営活動で赤字となっています。
加えて、債務超過法人も246法人存在します。収益総額が増えているからといって、すべての法人の経営が改善しているわけではありません。
「第三セクター」と「第三セクター等」の統計上の違いここで、全国統計の読み方にも注意が必要です。7,113法人という数字は、狭い意味での第三セクターだけを数えたものではありません。
2024年度の内訳は、次のとおりです。
- 第三セクター:6,336法人
- 地方三公社:611法人
- 地方独立行政法人:166法人
つまり、一般的にイメージされる第三セクターと、行政統計上の「第三セクター等」は同じ範囲ではありません。
なお、経常赤字法人率は、第三セクター単独で39.3%、地方三公社で37.4%、地方独立行政法人で57.2%となっています。分類ごとに事業内容や収支構造が異なるため、単純な横並びの評価には注意が必要です。
自治体の補助金・借入金・損失補償はどこまで膨らんでいる?経営赤字そのもの以上に注目されるのが、自治体と第三セクター等との資金的な関係です。
2024年度の調査では、地方公共団体から補助金を受けた法人は2,823法人でした。決算判明法人の47.6%に相当します。
また、自治体からの借入金残高は3兆4,397億円、損失補償・債務保証の残高は1兆9,360億円に達しています。
両者を合計すると5兆3,757億円です。補助金とは異なり、借入金や保証は将来の返済・履行リスクを伴うため、自治体の財政運営に影響する可能性があります。
ただし、第三セクターが赤字になったからといって、その損失が自動的に自治体の負債になるわけではありません。
株式会社であれば、株主の責任は原則として出資額の範囲に限られます。しかし、自治体が金融機関に損失補償や債務保証を行っている場合、法人の経営悪化によって自治体側に別途の財政負担が発生する可能性があります。
したがって、自治体の出資額だけを確認しても財政リスクの全体像は把握できません。補助金、貸付金、損失補償、債務保証、経営支援契約などを合わせて調べる必要があります。
総務省が進める第三セクターの経営健全化総務省は、第三セクター等の経営悪化が自治体財政に深刻な影響を及ぼすことを防ぐため、経営健全化に関する指針や通知を通じて自治体に対応を求めてきました。
2014年8月には「第三セクター等の経営健全化等に関する指針」が策定され、経営状況の把握、事業の見直し、経営責任の明確化、公的支援の適正化などが示されました。
加えて、2018年2月と2019年7月の通知では、相当程度の財政リスクを抱える第三セクター等について、自治体が経営健全化方針を策定・公表し、具体的な改善策に取り組むことが求められています。
2025年12月に示された政府の経済・財政新生計画改革実行プログラムでも、財政リスクの高い第三セクター等について、経営健全化方針に沿った取組状況を毎年度把握・公表し、経営改善を進める方針が示されています。
つまり、2026年の第三セクター改革は、単純に赤字法人を減らすだけではなく、自治体がどのような目的で支援し、どの程度の財政リスクを負っているのかを明確にする方向に進んでいます。
【メリット・デメリットを検証】第三セクターは本当に地域に必要なのか
第三セクターには、行政と民間の強みを組み合わせられるという利点があります。一方で、両者の目的や責任が一致しないことから、経営が不透明になりやすいという弱点もあります。
第三セクターの主なメリット1.公共性の高い事業を維持できる
民間企業だけでは利益を確保しにくい地域交通や観光施設でも、自治体が関与することで、地域住民に必要なサービスを維持しやすくなります。
特に人口減少地域では、短期的な収益性だけで判断すると、生活インフラの縮小につながる可能性があります。第三セクターは、経済的な利益だけでは測れない地域の価値を守る選択肢になります。
2.民間企業の経営ノウハウを導入できる
行政の直営事業では、予算や組織運営上の制約によって柔軟な対応が難しい場合があります。
民間企業が参画することで、商品開発、マーケティング、観光客の誘致、販売戦略、人材育成などの能力を活用できます。
3.地域企業と自治体が一体となって事業を進められる
自治体だけでなく、地元企業や金融機関も参加できるため、地域にある資金、人材、技術、ネットワークを事業に結び付けられます。
地域の特産品販売や観光施設の運営では、地元企業との連携によって地域経済への波及効果も期待できます。
第三セクターの主なデメリット1.経営責任が曖昧になりやすい
行政は公共サービスの維持を優先し、民間企業は利益を重視します。両者の意見が対立した場合、どちらが最終的な経営判断を担うのかが不明確になる可能性があります。
内閣府も第三セクター方式の課題として、民間企業の経営責任の範囲が不明確になり、効率的な運営が実現できない可能性を挙げています。
2.赤字が続いても事業を整理しにくい
地域住民の生活に必要な事業ほど、赤字を理由に簡単に撤退できません。その結果、採算改善が進まないまま補助金や追加支援に依存する構造が固定化することがあります。
3.自治体の財政負担が増える可能性がある
自治体が補助金を交付したり、借入金を供給したり、損失補償を行ったりすれば、法人の経営悪化が自治体財政にも波及します。
特に、将来の収益改善が見込めない事業に追加投資を続ける場合、住民サービス全体に使える財源を圧迫しかねません。
4.民間の出資者が撤退すると事業継続が難しくなる
シルバー生野の事例のように、主要株主の撤退が法人の解散につながるケースもあります。出資者の交代や事業承継をどう進めるかという問題は、第三セクターの長期的な運営に欠かせません。
第三セクターを評価するときの判断基準第三セクターの良し悪しを判断する際には、黒字か赤字かだけでなく、次のような観点が必要です。
- 公共的な必要性:その事業がなくなった場合、住民生活や地域経済にどのような影響が生じるか。
- 経営の持続可能性:利用者数や売上高、営業費用の推移から、将来の収支改善が期待できるか。
- 自治体の負担能力:補助金や借入金、損失補償を含めた財政リスクを自治体が管理できるか。
- 経営責任の明確さ:経営者の選任、業績評価、情報公開、改善責任が明確になっているか。
- 出口戦略:民間への譲渡、事業統合、自治体直営化、解散などの選択肢が検討されているか。
例えば、地域住民の通学・通院を支える鉄道であれば、運賃収入だけでなく、公共交通としての必要性や沿線への経済効果も評価対象になります。
一方、民間事業者でも十分に運営できる観光施設であれば、自治体が出資を続ける合理性や、民間への事業譲渡による改善可能性を検討する必要があります。
【第三セクターとは】に関するよくある質問(FAQ)
Q1:第三セクターは国や自治体が100%出資する会社ですか?
第三セクターは、一般的には公的機関と民間企業が共同出資して設立する法人です。自治体が100%出資する地方公社などとは区別されます。ただし、総務省の調査上の第三セクターには、地方公共団体が出資・出えんしている法人なども含まれるため、統計上の定義には注意が必要です。
Q2:第三セクターは株式会社でなければ設立できませんか?
いいえ。株式会社だけでなく、一般社団法人、一般財団法人、公益社団法人、公益財団法人などの形態もあります。事業の目的や資金調達方法、組織運営の仕組みによって適切な法人形態が選ばれます。
Q3:第三セクターとPFIはどちらも官民連携なのに何が違うのですか?
第三セクターは自治体と民間企業が同じ法人に出資して事業を運営する方式です。一方、PFIは民間資金やノウハウを活用して公共事業を実施する手法であり、SPCを設立して契約に基づいて事業を行う場合があります。自治体がSPCに出資する必要はありません。
Q4:第三セクターが赤字になった場合、自治体が全額負担するのですか?
必ずしもそうではありません。株式会社であれば、株主の責任は原則として出資額の範囲内です。ただし、自治体が損失補償や債務保証を行っている場合、追加の財政負担が生じる可能性があります。
Q5:第三セクターと地方三公社は同じものですか?
異なります。地方三公社は、地方住宅供給公社、地方道路公社、土地開発公社の3法人です。それぞれ個別の法律に基づく地方公社であり、一般的な第三セクターとは制度上の位置付けが異なります。ただし、行政統計では「第三セクター等」として一緒に集計されることがあります。
Q6:2026年時点で第三セクターの経営状況は改善していますか?
2026年11月時点で確認できる全国集計の最新公表値は2024年度決算です。第三セクター等の収益総額は7兆4,045億円と過去最高でしたが、経常赤字法人率は39.6%でした。収益規模の拡大だけでは経営健全化が進んだとは判断できず、補助金や借入金、損失補償なども合わせて確認する必要があります。
第三セクターとは、行政の公共性と民間企業の経営能力を組み合わせ、地域社会に必要な事業を実現するための仕組みです。地域鉄道、観光施設、都市開発、地域産業の振興など、民間だけでは採算を確保しにくい事業で重要な役割を果たしてきました。
一方で、第三セクターは設立すれば成功する制度ではありません。2024年度の全国データでは、第三セクター等の経常赤字法人率は39.6%に達し、自治体の借入金や損失補償・債務保証も合計5兆円を超えています。
2026年の経営課題は、地域に必要なサービスを守りながら、税金に依存し続けない経営体制を構築できるかどうかです。公共性を理由に赤字を無条件で容認するのではなく、事業の必要性、収支改善の可能性、自治体の財政負担、経営責任を継続的に検証する必要があります。
第三セクターを評価するときに見るべきなのは、単年度の黒字・赤字だけではありません。その事業が地域にどのような価値を生み、どれだけの公的負担によって支えられ、将来にわたって持続できるのかという点です。
自治体と民間企業が責任を明確に分担し、情報公開と経営改善を徹底できれば、第三セクターは地域の暮らしと経済を支える有効な仕組みであり続けます。